Une refacturation arrive presque toujours pour la même raison : l’assureur constate, après paiement, que le dossier ne prouve pas ce qui a été fait, ou que l’intervention sort du périmètre qu’il avait validé. Pour l’éviter, un centre de vitrage ou un garage doit tenir quatre points : une intervention conforme à l’accord de l’assureur, des preuves datées, un dossier complet envoyé du premier coup et une trace écrite de chaque échange. Voici comment y parvenir, étape par étape.
En bref
- Une refacturation naît d’un écart : entre ce que l’assureur a validé (devis, rapport d’expert) et ce que l’atelier a réellement posé ou facturé.
- Les photos datées avant et après intervention, les références de pièces et le devis validé forment le socle d’un dossier qu’on ne peut pas contester facilement.
- Tout changement en cours de chantier (pièce différente, option supplémentaire) doit être validé par écrit avant la facturation.
- En cas de litige, la voie écrite et amiable, y compris la médiation, protège l’atelier mieux qu’un échange téléphonique.
- Automatiser la constitution du dossier réduit les oublis, première source de retours.
Table des matières
- Pourquoi un assureur refacture un atelier
- Étape 1 : vérifier la prise en charge avant d’intervenir
- Étape 2 : ouvrir un dossier propre dès le départ
- Étape 3 : faire valider le devis et ne jamais sortir de son périmètre
- Étape 4 : constituer des preuves datées
- Étape 5 : facturer sans faille
- Étape 6 : envoyer le dossier complet, du premier coup
- Étape 7 : contester une refacturation par écrit
- Notre point de vue : le dossier se gagne avant l’intervention
- Ce que Glass Manager change concrètement
- Les points annexes qui déclenchent aussi des retours
- Check-list avant d’envoyer la facture
- FAQ
- Sources
Pourquoi un assureur refacture un atelier
On parle de refacturation, ou de retour, quand l’assureur demande à l’atelier de rembourser tout ou partie d’une somme déjà réglée, ou qu’il déduit ce montant d’un paiement ultérieur. Il ne le fait pas par principe : il s’appuie sur une pièce du dossier qui ne tient pas.
Dans la pratique des ateliers de vitrage, les motifs reviennent en quelques familles :
- Un écart avec le périmètre validé. L’intervention facturée dépasse ce que l’accord ou le rapport d’expertise prévoyait. Selon Service Public, l’expert mandaté par l’assureur valide le coût des réparations et établit un rapport qui sert de base à l’indemnisation. Tout ce qui sort de ce cadre sans validation est une zone à risque.
- Un justificatif manquant. Photos absentes, facture de pièce introuvable, référence de vitrage qui ne correspond pas au véhicule.
- Une incohérence administrative. Le numéro de sinistre, l’identité de l’assuré, la date ou l’immatriculation diffèrent d’un document à l’autre.
- Une garantie mal comprise. Le sinistre n’entre pas dans les garanties du contrat, ou la franchise a été mal appliquée.
- Un dossier envoyé trop tard ou incomplet, que l’assureur rouvre ensuite.
Chacun de ces motifs est évitable en amont. Aucun ne se règle bien une fois l’argent versé et la contestation lancée.
Étape 1 : vérifier la prise en charge avant d’intervenir
La refacturation la plus coûteuse est celle d’une intervention que l’assureur n’aurait jamais couverte. Avant de toucher au véhicule, vérifiez trois choses.
La nature du sinistre. Un bris de pare-brise, une vitre latérale cassée par effraction et un impact de grêle n’ouvrent pas toujours les mêmes droits. Notre page sur les types de sinistres bris de glace détaille ce que couvre une assurance selon les cas.
La franchise. Elle détermine si l’assureur intervient. Comme le rappelle Service Public sur la franchise auto, si le montant des réparations est inférieur ou égal à une franchise relative, l’assuré n’est pas indemnisé. Une franchise mal appliquée à la facturation est une cause classique de rectification.
Le circuit de prise en charge. Selon les contrats, l’assureur peut orienter vers un réseau de réparateurs agréés ou demander un accord préalable. Intervenir hors circuit sans le savoir expose à un refus ou à un retour. Pour comprendre la logique, lisez notre guide sur le rôle de l’agrément en assurance vitrage, et si le refus est déjà tombé, celui sur les causes de refus de prise en charge et les recours.

Étape 2 : ouvrir un dossier propre dès le départ
La plupart des erreurs naissent à l’ouverture : une plaque mal saisie, un numéro de contrat tronqué, un champ laissé vide. Elles se propagent ensuite jusqu’à la facture.
Une ouverture rigoureuse réunit au minimum :
- l’identité de l’assuré et les références du contrat ;
- le numéro de sinistre et la date de survenance ;
- la carte grise et le numéro VIN du véhicule ;
- la localisation et la description du dommage ;
- le mandat de gestion, lorsque l’assuré vous confie les démarches.
Nous avons réuni ces points dans une checklist d’ouverture de dossier sinistre vitrage. Sur le mandat, voyez le mode d’emploi du mandat de gestion sinistre : c’est lui qui vous donne la légitimité d’échanger avec l’assureur au nom de l’assuré.
La référence du vitrage mérite une attention à part. Une pièce commandée pour le mauvais équipement (capteur de pluie, caméra, chauffage, teinte) donne un retour presque certain. Nous proposons à ce sujet trois vérifications par le numéro VIN et un article sur la compatibilité du vitrage avec le véhicule.
Étape 3 : faire valider le devis et ne jamais sortir de son périmètre
Le devis validé est votre contrat avec l’assureur. Il fixe ce qu’il accepte de payer. Deux règles protègent l’atelier.
Attendre l’approbation avant de commander et de poser, sauf cas d’urgence documenté. Notre guide sur l’approbation du devis par l’assurance décrit ce que l’assureur contrôle, et celui sur l’accélération de la validation des devis assureur explique comment réduire l’attente sans brûler les étapes.
Faire valider tout écart par écrit. En cours de chantier, on découvre parfois qu’une pièce complémentaire est nécessaire : joint, moulure, kit de pose, calibrage. Si elle n’est pas au devis validé, demandez un avenant avant de la facturer. Un message écrit de l’assureur ou de l’expert vaut preuve ; un accord oral n’en est pas une.
Un devis qui part avec des erreurs de calcul ou de référence est lui aussi une source de rectification. C’est la raison d’être de l’automatisation des devis de vitrage : la saisie unique, reprise ensuite dans la facture, supprime les écarts entre devis et facture.
Quand un expert intervient
L’expertise n’est pas systématique : Service Public précise qu’elle n’est pas obligatoire en assurance auto, sauf cas imposés par la loi, mais elle est fréquente sur les sinistres importants. Le rapport est généralement établi sous 8 à 12 jours calendaires selon la même source. Quand il existe, il devient la référence : alignez devis, intervention et facture sur ses conclusions, et conservez-le dans le dossier.
Étape 4 : constituer des preuves datées
C’est l’étape que l’on bâcle le plus, et celle qui désarme le plus de contestations. L’assureur qui refacture cherche un doute. Un dossier photographique net le supprime.
À prendre systématiquement :
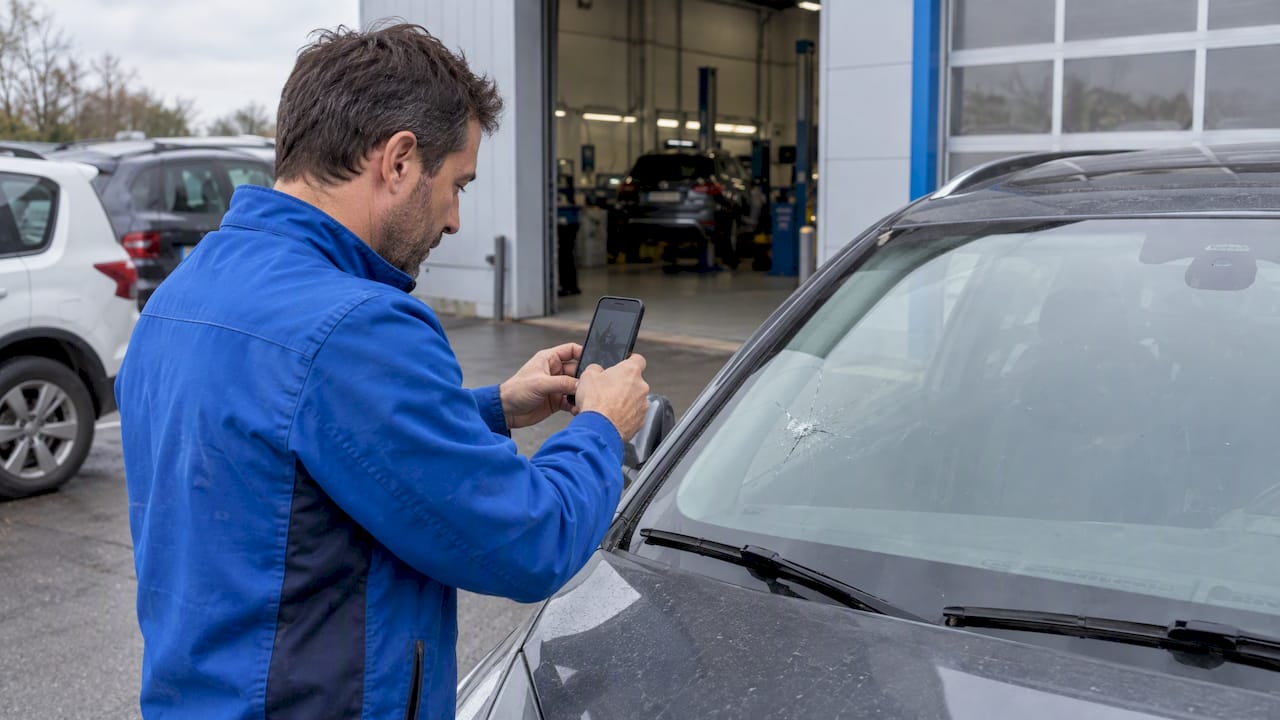
- Avant intervention : le véhicule dans son ensemble avec la plaque visible, puis le dommage de près, côté extérieur et intérieur.
- Les références : étiquette ou marquage du vitrage déposé, puis du vitrage posé, avec le VIN lisible.
- Pendant : toute découverte qui justifie un surcoût (corrosion du cadre, support abîmé).
- Après intervention : le résultat fini, et, pour les véhicules équipés de systèmes d’aide à la conduite, le justificatif du calibrage réalisé.
- Les documents : bon de livraison de la pièce, facture fournisseur, signature du client à la restitution.
Les photos doivent être horodatées et rattachées au bon dossier le jour même. Rien n’est plus fragile qu’un dossier reconstitué trois semaines plus tard depuis la galerie d’un téléphone.
Pour les interventions mobiles, où l’on travaille sur le parking du client, la discipline est la même et plus nécessaire encore : voyez comment documenter une intervention pare-brise mobile pour l’assurance. Lorsqu’une livraison arrive en plusieurs fois, les bons de livraison partiels doivent rester traçables, sinon la facture fournisseur ne colle plus à la facture assureur.
Combien de temps conserver ces preuves
La DGCCRF recommande de conserver les factures de réparation pendant la durée de possession du véhicule, plus deux ans, en lien avec la garantie des vices cachés de l’article 1648 du Code civil : voir sa fiche sur la durée de conservation des documents. Cette fiche s’adresse d’abord aux particuliers. Pour un atelier, retenez le principe : une réparation peut être remise en cause longtemps après, et le dossier doit pouvoir être retrouvé en quelques minutes. Pour vos propres obligations comptables et fiscales, rapprochez-vous de votre expert-comptable.
Étape 5 : facturer sans faille
Une facture conforme à l’accord et complète sur le plan légal ferme la porte à la plupart des rectifications. Trois contrôles avant envoi :
- Cohérence : les montants, références et quantités reprennent le devis validé, ou l’avenant écrit.
- Franchise et TVA : la part due par l’assuré et celle due par l’assureur sont clairement séparées, sans double facturation.
- Mentions obligatoires : une facture incomplète donne un prétexte de rejet. Notre liste des mentions légales d’une facture de vitrage et la checklist de conformité de facturation des prestations auto vous servent de grille de relecture.
Une bonne partie des erreurs relève de la simple saisie. Ressaisir trois fois la même donnée dans trois outils produit mécaniquement des écarts, d’où l’intérêt de lire notre article sur la réduction des erreurs de saisie en garage.
Étape 6 : envoyer le dossier complet, du premier coup
Un dossier qui part en deux ou trois fois laisse l’assureur reconstituer lui-même l’histoire, et rarement en votre faveur. Il est plus sûr de transmettre en une fois : accord ou mandat, devis validé, rapport d’expert s’il existe, photos, facture, justificatifs de pièces. Gardez l’accusé d’envoi.
Notre page sur le fonctionnement de l’envoi des documents à l’assurance précise les pièces attendues, et le guide des étapes de traitement d’un dossier bris de glace donne la séquence complète, de l’ouverture au paiement. Si vous voulez situer vos délais, consultez aussi le temps moyen de traitement d’un dossier.
Les relances font partie du dossier. Un paiement en retard n’est pas une refacturation, mais un dossier qui traîne devient un dossier que l’on rouvre. Notez les dates de chaque relance et leur réponse.
Les entreprises qui gèrent des sinistres dans d’autres pays rencontrent la même difficulté de départ : savoir quoi déclarer, à qui et dans quel ordre. À titre de comparaison, ce processus pour déclarer un sinistre en entreprise est décrit pour le marché espagnol, et ne s’applique donc pas tel quel en France.

Étape 7 : contester une refacturation par écrit
Malgré toutes les précautions, une demande de retour peut arriver. La mauvaise réaction est l’appel agacé qui reste sans trace. La bonne tient en quatre gestes.
- Demander le motif précis par écrit : quelle pièce, quel montant, quelle clause.
- Répondre point par point avec le dossier : devis validé, rapport d’expert, photos datées, factures de pièces. Si l’écart est réel et que vous avez raison, la pièce qui le prouve doit être jointe, pas décrite.
- Garder une trace de tout : courriels, lettres recommandées, comptes rendus.
- Proposer une résolution amiable écrite. Les pouvoirs publics rappellent que la première solution en cas de litige est le dialogue : voir la page Droits du consommateur : démarches en cas de litige.
Si le désaccord persiste, la médiation de la consommation existe : selon economie.gouv.fr, les consommateurs peuvent y recourir gratuitement depuis le 1er janvier 2016, et les professionnels ont l’obligation de proposer ce dispositif à leurs clients. Attention : ce cadre vise le litige entre un professionnel et un consommateur. Entre un atelier et un assureur, la situation dépend de votre contrat, de votre convention avec lui et de votre statut. En cas de montant important, consultez un avocat ou le service juridique de votre organisation professionnelle avant de vous engager.
Sur le plan pratique, voyez aussi notre guide de gestion des réclamations clients en vitrage, car un client mécontent est parfois à l’origine de la remise en cause du dossier.
Notre point de vue : le dossier se gagne avant l’intervention
Nous voyons passer des dossiers de bris de glace tous les jours, et le constat est constant : les retours viennent rarement d’un grand désaccord. Ils viennent d’un détail que personne n’a relu : une référence tapée à la main, une photo manquante, un devis modifié sans avenant, une relance oubliée.
C’est pourquoi nous avons conçu Glass Manager pour porter le dossier de bout en bout : du devis à la facturation et aux relances, avec une même donnée saisie une seule fois et reprise partout. Moins de ressaisies, c’est moins d’écarts à justifier plus tard. Notre interface fonctionne avec les logiciels de chiffrage du marché, et notre fonctionnement au paiement à l’usage permet à un petit atelier comme à un groupe multi-sites de s’en servir sans engagement d’abonnement.
Notre conseil, si vous ne deviez changer qu’une habitude : ne facturez jamais un dossier dont vous ne pourriez pas, en dix minutes, présenter toutes les pièces à quelqu’un qui n’était pas là.
— Fabien
Ce que Glass Manager change concrètement
Glass Manager est une plateforme de gestion des dossiers de bris de glace pour les centres de vitrage et les garages. Elle couvre la gestion du dossier bris de glace, la facturation et les devis, le stock, les techniciens, les véhicules de prêt et les relances. Le service fonctionne par crédits de traitement, sans abonnement : vous payez les dossiers que vous traitez. Un chatbot IA est proposé à 360 € par an, détaillé dans notre boutique. Pour voir comment les services s’articulent, consultez la page des tarifs.
Pour un atelier avec plusieurs techniciens, la mise en place de la gestion des techniciens permet de rattacher chaque intervention et chaque preuve à la bonne personne, ce qui aide à reconstituer un dossier en cas de question. Si vous travaillez sur plusieurs sites, notre guide sur la gestion multi-sites d’un garage explique comment garder une même rigueur partout.
Les points annexes qui déclenchent aussi des retours
Trois sujets périphériques sont souvent oubliés dans la prévention, alors qu’ils génèrent des litiges.
Le véhicule de prêt. Prêter un véhicule le temps de l’intervention implique une caution, un état des lieux, des frais parfois pris en charge par l’assureur. Mal tracé, il devient un poste contesté. Voyez le processus de gestion d’un véhicule de prêt, les types de véhicules de prêt et la caution du véhicule de prêt.
Le stock. Une pièce facturée doit correspondre à une pièce réellement sortie du stock, à son coût réel. Notre article sur la valorisation du stock de vitrage traite des ateliers qui gèrent beaucoup de références.
Les frais annexes. Remorquage et gardiennage obéissent à leurs propres règles : Service Public indique qu’ils relèvent en principe de l’assureur du responsable de l’accident, au titre de la responsabilité civile. Ne les glissez pas dans une facture vitrage sans savoir qui les prend en charge.
Check-list avant d’envoyer la facture
| Contrôle | Question à se poser | Pièce à joindre |
|---|---|---|
| Prise en charge | Le sinistre et la garantie sont-ils confirmés ? | Accord ou mandat |
| Devis | La facture reprend-elle le devis validé ? | Devis approuvé, avenant écrit |
| Expertise | Le rapport éventuel est-il respecté ? | Rapport d’expert |
| Pièce | La référence correspond-elle au VIN ? | Bon de livraison, facture fournisseur |
| Preuves | Photos avant et après, datées ? | Dossier photo |
| Franchise | Est-elle déduite et facturée à part ? | Détail de la franchise |
| Envoi | Dossier complet en une fois ? | Accusé d’envoi |
Si une seule case reste vide, ne facturez pas encore : le temps passé à la remplir est toujours inférieur au temps d’un litige.
FAQ
Une refacturation de l’assureur est-elle toujours légitime ?
Non. Elle est légitime quand le dossier révèle un écart réel, par exemple une intervention hors du périmètre validé. Si votre dossier prouve que l’intervention correspond au devis ou au rapport d’expert, vous pouvez contester par écrit en joignant les pièces. Pour un montant important, demandez conseil à un avocat ou à votre organisation professionnelle.
Quelles preuves faut-il conserver après une réparation de vitrage ?
Conservez le devis validé, le rapport d’expert s’il existe, les photos datées avant et après, les références des pièces, le bon de livraison et la facture. La DGCCRF recommande, pour les factures de réparation, une conservation égale à la durée de possession du véhicule plus deux ans. Pour vos obligations d’entreprise, vérifiez avec votre expert-comptable.
Que faire si l’assureur conteste un surcoût apparu pendant le chantier ?
Sans accord écrit préalable, le surcoût est difficile à défendre. Documentez-le au moment où il apparaît, avec photos et description, puis demandez immédiatement la validation de l’assureur ou de l’expert. Attendez sa réponse écrite avant de poser la pièce ou le service supplémentaire, sauf urgence de sécurité.
La médiation peut-elle régler un différend avec un assureur ?
La médiation de la consommation est conçue pour les litiges entre un consommateur et un professionnel. Entre un atelier et un assureur, c’est votre contrat ou votre convention qui prévoit les voies de recours. Dans tous les cas, la démarche amiable écrite reste le bon premier réflexe.
Sources
- Assurance auto : comment se déroule l’expertise ? (Service Public)
- Franchise d’assurance automobile : comment ça marche ? (Service Public)
- Frais de remorquage et de gardiennage (Service Public)
- Papiers administratifs : combien de temps conserver vos documents ? (DGCCRF)
- Droits du consommateur : les démarches en cas de litige (economie.gouv.fr)
- Saisir un médiateur (economie.gouv.fr)