Quand un assureur refuse de prendre en charge un vitrage, le motif est presque toujours l’un de quatre : une garantie absente du contrat, une déclaration hors délai, un dossier incomplet ou un réparateur non agréé sans accord préalable. Le refus n’est pas définitif. Il se conteste dans un ordre précis : le conseiller, puis la réclamation écrite, puis le médiateur de l’assurance, et enfin le juge. Cet article s’adresse aux garagistes et aux centres de vitrage qui voient des dossiers bloqués, et à leurs clients assurés qui cherchent quoi faire.
TL;DR
- Lisez d’abord le refus : il doit indiquer le motif (garantie absente, exclusion, délai, pièces manquantes, accord préalable). Demandez-le par écrit s’il est resté oral.
- La contestation suit deux étapes avant tout médiateur : le conseiller habituel, puis une réclamation écrite au service réclamation, qui dispose de 2 mois pour répondre.
- Le médiateur de l’assurance est gratuit pour l’assuré, mais il n’est saisissable qu’après la réclamation écrite.
- Côté atelier, la majorité des refus se prévient : photos horodatées, pièces complètes, accord préalable de l’assureur obtenu avant la pose.
- Un dossier traité de façon structurée, du devis à la relance, réduit les refus évitables.
Table des matières
- Pourquoi un assureur refuse la prise en charge d’un bris de glace
- Que faire en cas de refus : les recours dans l’ordre
- Le point de vue d’un atelier : prévenir le refus plutôt que le contester
- Constituer un dossier de contestation solide
- Comment Glass Manager aide les ateliers à limiter les refus
- FAQ
- Sources
Pourquoi un assureur refuse la prise en charge d’un bris de glace
Un refus n’est pas toujours une erreur de l’assureur. Les pages qui traitent du sujet convergent sur quelques familles de motifs. Les voici, avec ce qu’il faut vérifier pour chacune.
| Motif du refus | Ce qu’il faut vérifier | Contestable ? |
|---|---|---|
| Garantie bris de glace non souscrite | Les conditions particulières du contrat | Rarement, sauf erreur de lecture du contrat |
| Exclusion de garantie | La clause citée et le type de vitrage concerné | Parfois, si la clause est mal appliquée |
| Déclaration tardive | La date du sinistre et la date de déclaration | Selon le contrat et le préjudice subi par l’assureur |
| Dossier incomplet | Photos, signature, carte grise, devis | Oui, en complétant le dossier |
| Réparateur non agréé sans accord | L’accord préalable et le devis | Oui, souvent, si l’accord a été demandé |
| Soupçon de fraude ou autre garantie | Les éléments du dossier et l’origine du dommage | Oui, avec des preuves et une expertise |
Une garantie absente ou une exclusion
Seule la responsabilité civile est obligatoire en France. Si le contrat est une formule au tiers, le vitrage n’est en principe pas couvert. Les experts conseillent d’examiner en priorité les conditions générales pour vérifier que le bris de glace est garanti et quelles modalités de déclaration sont imposées. C’est l’étape que les clients sautent le plus souvent.
Pour un professionnel, un client qui arrive avec un pare-brise fissuré et une formule au tiers doit être prévenu avant l’intervention : mieux vaut un devis payant assumé qu’un dossier d’assurance voué au refus. Notre page sur les types de sinistres bris de glace détaille ce que couvrent généralement les contrats.

Une déclaration hors délai
Le Code des assurances impose de prévenir l’assureur dans un délai court. Best-assurances indique cinq jours pour déclarer le sinistre. Le délai exact et ses conséquences figurent dans le contrat : relisez la clause avant de conclure à une déchéance. Un client qui a attendu deux semaines n’a pas forcément perdu tous ses droits, mais l’assureur a un argument de départ.
Un dossier incomplet
C’est le motif le plus évitable, et celui qui touche directement les ateliers : une photo manquante, une signature absente, une carte grise illisible. L’assureur suspend alors le dossier, puis le refuse faute de réponse. Les modalités d’envoi sont détaillées dans notre guide pour envoyer une déclaration de sinistre à l’assurance.

Un réparateur non agréé sans accord préalable
Le client a le libre choix de son réparateur. L’article L. 211-5-1 du Code des assurances impose que le contrat mentionne cette faculté. Mais le libre choix ne signifie pas prise en charge automatique : selon les conditions générales, l’assureur peut demander un accord préalable fondé sur un devis lorsque le réparateur n’est pas agréé. Sans cet accord, l’indemnisation peut être réduite, voire refusée après expertise.
C’est un point où le professionnel peut faire la différence. Pour comprendre le fonctionnement d’un réseau, voyez notre guide sur le réseau agréé vitrage. À titre d’illustration étrangère, un réparateur mobile américain explique sur le remplacement de vitrage aux États-Unis comment il facture directement l’assureur : le principe du devis préalable et de la facturation à l’assureur existe là-bas aussi, mais les règles y sont différentes de celles de la France.
Un soupçon de fraude ou une autre garantie
L’assureur peut aussi estimer que le dommage relève d’une autre garantie (vandalisme, collision) ou douter de la réalité du sinistre. Dans ce cas, il peut déclencher une expertise. Là encore, la qualité des preuves fait pencher la balance.
Que faire en cas de refus : les recours dans l’ordre
La règle d’or : ne sautez pas d’étape. Service-public.fr décrit une procédure en deux étapes avant de saisir le médiateur.
- Demander le motif par écrit. Appelez votre conseiller, posez des questions précises (quelle clause, quelle pièce, quelle date) et demandez la confirmation par écrit. Ce courrier ou ce mail sert de base à la suite.
- Contacter l’interlocuteur habituel. Conseiller, agent général ou courtier : c’est la première étape officielle.
- Adresser une réclamation écrite au service réclamation. Joignez le refus, le contrat, les photos, le devis et la facture. Selon la même fiche de service-public, ce service dispose de 2 mois maximum pour répondre après réception. Un courrier recommandé avec accusé de réception laisse une trace datée.
- Saisir le médiateur de l’assurance. Si la réponse ne vous satisfait pas ou n’arrive pas, la saisine est possible dans un délai maximal d’un an après la réclamation écrite. La procédure est gratuite pour l’assuré, et la proposition de solution arrive en général sous 3 à 6 mois selon le site du médiateur.
- Envisager l’action en justice. Si le désaccord persiste, une action judiciaire reste possible, dans un délai de deux ans selon cette source. Pour un montant de remplacement de vitrage, la procédure est souvent disproportionnée : l’étape précédente est généralement la plus rentable.
Ne pas saisir le médiateur trop tôt
Le médiateur ne peut être saisi qu’après une réclamation écrite préalable auprès de l’assureur. Le site de la Médiation de l’Assurance précise cette condition de recevabilité. Beaucoup perdent du temps en s’y prenant dans le mauvais ordre. Son avis est une proposition de solution qui ne s’impose pas aux parties, mais les assureurs la suivent le plus souvent.
Contester une expertise
Si le refus s’appuie sur un rapport d’expert, l’enjeu devient le caractère contradictoire. Service-public.fr rappelle que l’expertise n’est pas obligatoire en assurance auto, mais qu’elle peut intervenir dans certains cas. L’assuré peut faire intervenir son propre expert, à ses frais, pour une contre-expertise amiable. C’est souvent là que le dossier bascule, à condition d’avoir des photos de l’état du vitrage avant intervention.
Le point de vue d’un atelier : prévenir le refus plutôt que le contester
Un recours prend des semaines, parfois des mois. Pendant ce temps, l’atelier a posé un vitrage qu’il n’est pas sûr d’être payé, et le client attend. La plupart des refus que nous voyons dans la gestion des dossiers de bris de glace ne tiennent pas à un litige de fond, mais à un défaut de process.
Documenter avant d’intervenir
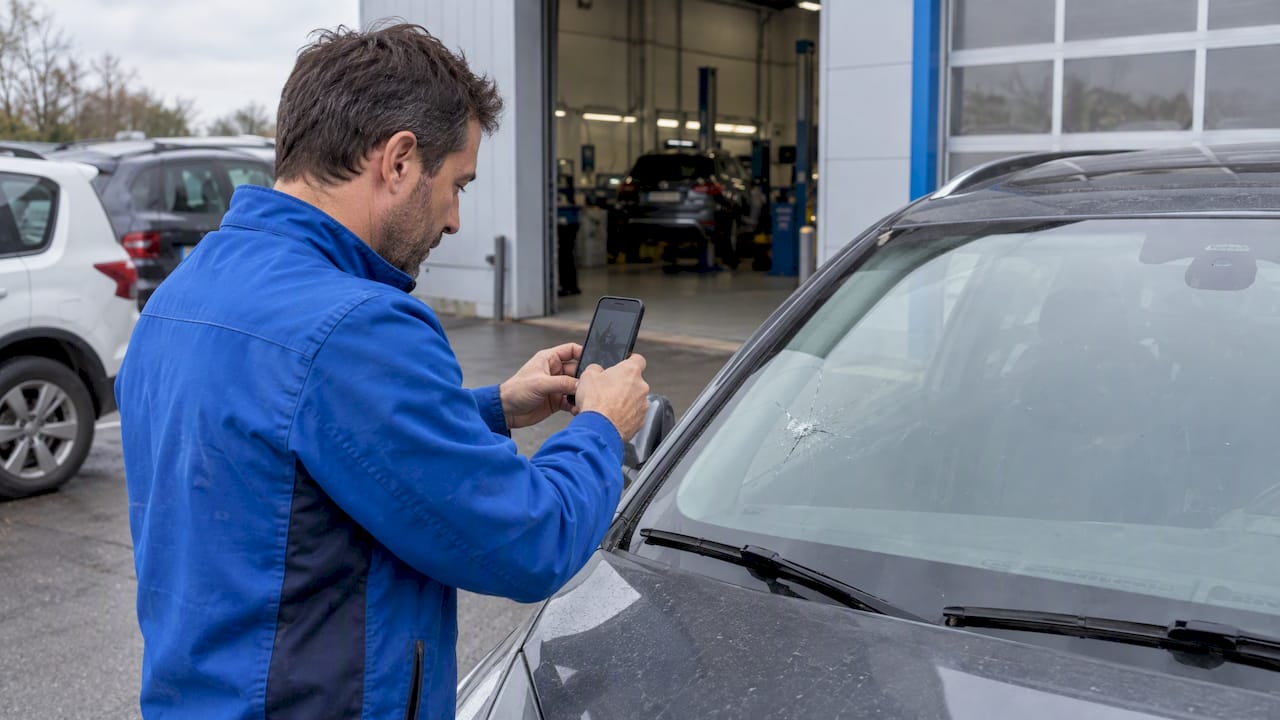
Photos du point d’impact et de l’ensemble du pare-brise, plaque d’immatriculation, kilométrage, référence du vitrage : tout cela se prend avant la dépose. Les photos doivent être horodatées. Pour les interventions en mobilité, notre guide pour documenter une intervention pare-brise mobile liste les preuves à rassembler.
Demander l’accord préalable, pas le pardon
Pour un atelier non agréé par l’assureur du client, le devis envoyé avant l’intervention est la pièce qui protège. L’assureur peut l’accepter, le modifier ou le refuser : dans les trois cas, vous savez où vous en êtes avant la pose. Sur ce point, voyez l’approbation du devis par l’assurance et comment accélérer la validation des devis assureur.
Tout envoyer d’un coup
Un dossier qui part en trois mails n’est pas plus lisible pour l’assureur. Notre page sur le fonctionnement de l’envoi des documents à l’assurance décrit un envoi unique avec toutes les pièces. Si le client vous délègue les démarches, le mandat de gestion sinistre cadre ce qu’il autorise.
Relancer avec méthode
Un dossier sans réponse n’est pas un refus, mais il le devient s’il traîne. Une relance datée, tracée, avec rappel des pièces envoyées, évite beaucoup de rejets par lassitude. Le temps moyen de traitement d’un dossier donne un repère pour savoir quand relancer.
Notre conviction, après avoir construit une plateforme dédiée à ces dossiers : le refus évitable est un problème d’organisation, pas de chance. Le jour où chaque dossier suit les mêmes étapes, avec les mêmes pièces, le nombre de contestations baisse naturellement, et celles qui restent sont de vrais litiges que l’on peut défendre avec un dossier propre.
— Fabien
Constituer un dossier de contestation solide
Que vous soyez l’assuré ou l’atelier qui l’accompagne, la réclamation écrite doit être claire et courte. Voici les pièces qui font la différence.
- Le refus de l’assureur, avec la date et le motif invoqué.
- Le contrat, avec la clause de garantie bris de glace et, le cas échéant, la clause sur le réparateur.
- La déclaration de sinistre et la preuve de sa date d’envoi.
- Les photos horodatées avant intervention.
- Le devis et, si possible, l’accord préalable de l’assureur.
- La facture, avec les mentions légales ; notre liste des mentions légales d’une facture vitrage permet de vérifier qu’aucune ne manque.
- Un échange daté avec le conseiller.
Dans le texte, citez les faits dans l’ordre : date du sinistre, date de déclaration, motif du refus, pourquoi vous le contestez, ce que vous demandez. Évitez le ton polémique. Un service réclamation traite des dizaines de courriers : le vôtre doit se comprendre en une minute.
Si votre contrat est celui d’un grand assureur, consultez sa page sur le sujet pour connaître ses modalités propres. Par exemple, GMF détaille la déclaration d’un bris de glace et rappelle l’obligation de déclarer le sinistre. Groupama propose aussi un modèle de déclaration utile pour ne rien oublier.
Le cas particulier du client mécontent
Un refus de l’assureur se retourne souvent contre l’atelier : le client croit qu’on l’a mal conseillé. Une réponse claire et rapide limite les dégâts. Notre guide sur la gestion des réclamations clients en vitrage propose une méthode.
Comment Glass Manager aide les ateliers à limiter les refus
Glass Manager automatise le dossier bris de glace, du devis à la facturation et aux relances. Les pièces sont réunies dans un seul dossier et transmises à l’assureur de manière uniforme, ce qui réduit les erreurs de saisie et les pièces oubliées. Le service fonctionne sans abonnement : le paiement se fait à l’usage, par dossier traité. Les modules de gestion du dossier bris de glace et de gestion des devis et factures sont ceux qui concernent le plus la prévention des refus. L’interface s’adapte aux logiciels de chiffrage du marché. Un chatbot IA est proposé à 360 € par an, et le détail des autres services figure sur la page des tarifs.
Pour voir le circuit complet d’un dossier, de l’ouverture à la clôture, lisez les étapes de traitement d’un dossier bris de glace.
FAQ
Que faire si mon assurance refuse la prise en charge d’un bris de glace ?
Demandez d’abord le motif par écrit à votre conseiller, puis vérifiez-le dans votre contrat. Si vous le contestez, envoyez une réclamation écrite au service réclamation de l’assureur, qui a 2 mois pour répondre. En cas d’échec, vous pouvez saisir le médiateur de l’assurance, gratuitement.
Peut-on saisir directement le médiateur de l’assurance ?
Non. La saisine suppose une réclamation écrite préalable auprès de l’assureur. Sans elle, votre demande risque d’être irrecevable et vous perdez du temps. Une fois cette étape faite, vous disposez d’un an pour saisir le médiateur.
Mon assureur peut-il m’imposer un réparateur agréé ?
Non, vous gardez le libre choix de votre réparateur, comme le prévoit l’article L. 211-5-1 du Code des assurances. Mais avec un réparateur non agréé, l’assureur peut exiger un accord préalable sur devis selon votre contrat. Demandez-le avant l’intervention pour éviter une indemnisation réduite.
L’expertise est-elle obligatoire en cas de bris de glace ?
L’expertise n’est pas obligatoire en assurance auto, mais l’assureur peut y recourir si le dossier est incomplet ou si le montant est contesté. Si le refus repose sur un rapport d’expert, vous pouvez mandater votre propre expert à vos frais pour une contre-expertise amiable.
Quel délai pour déclarer un bris de glace ?
La source consultée indique cinq jours pour déclarer le sinistre. Votre contrat précise le délai applicable et ses conséquences : vérifiez-le sans attendre. Déclarer tôt et avec toutes les pièces reste le meilleur moyen d’éviter un refus.
Sources
- Service-public.fr : recours en cas de litige avec l’assureur auto
- La Médiation de l’Assurance : la médiation étape par étape
- Légifrance : article L. 211-5-1 du Code des assurances
- Service-public.fr : comment se déroule l’expertise en assurance auto
- Best-assurances : refus de prise en charge du bris de glace
- GMF : que faire en cas de bris de glace
- Groupama : déclarer un bris de glace