Quand un centre de vitrage prête un véhicule à un client, la caution correspond au dépôt de garantie destiné à couvrir d’éventuels dommages ou une non‑restitution du véhicule. Dès la remise des clés, trois réflexes s’imposent : faire signer un contrat de prêt, délivrer un reçu de caution et conserver une copie du permis de conduire. Sans ces trois pièces, toute réclamation ultérieure devient difficile à défendre.
En bref:
- Avant la remise, vérifiez le permis, faites signer le contrat et l’état des lieux photographié et horodaté, puis remettez un reçu indiquant le montant et le mode de paiement de la caution.
- Le garage doit garantir au minimum la responsabilité civile et vérifier que l’assurance couvre les conducteurs non salariés ainsi que les franchises applicables.
- Après une infraction automatisée, le centre dispose de 45 jours pour désigner le conducteur, faute de quoi il risque une amende forfaitaire de 675 euros.
- Conservez les documents personnels uniquement pendant la durée nécessaire et supprimez les copies du permis après 90 jours, sauf litige ou dossier encore ouvert.
- Ni le prêt ni la caution ne sont obligatoires : le garage fixe ses conditions et les annonce clairement avant la remise des clés.
Table des matières
- Checklist pratique et pas à pas pour gérer la caution
- Assurance et responsabilité à connaître quand on perçoit une caution
- Conformité RGPD : quelles données garder, pourquoi et combien de temps
- Que faire en cas d’infraction ou de non‑restitution
- Modèles et documents utiles : contrat, reçu et état des lieux
- Le prêt de véhicule est un geste commercial, pas une obligation légale
- Le registre d’emprunts, votre meilleure protection en cas de verbalisation
- Responsabilités et obligations du preneur du véhicule de prêt
- Gestion de l’entretien et de la maintenance pendant la période de prêt
- Modalités d’assurance en cas de dommages causés par le preneur
- Procédure en cas d’accident avec le véhicule de prêt
- Meilleures pratiques pour la remise des clés et la vérification avant prêt
- Clauses à prévoir sur l’usage du véhicule dans le contrat de prêt
- Perspective métier : ce qui coûte vraiment cher aux centres auto
- Comment Glass Manager simplifie la gestion des cautions et véhicules de prêt
- Questions fréquentes
- Sources
Checklist pratique et pas à pas pour gérer la caution
La gestion d’une caution se joue en trois temps : avant le prêt, pendant la mise à disposition, et au retour du véhicule. Chaque étape doit laisser une trace écrite, faute de quoi le centre se retrouve sans recours en cas de litige.
- Avant la remise : vérifiez le permis du client, photographiez son recto et verso, et préparez le contrat de prêt avec les informations du véhicule.
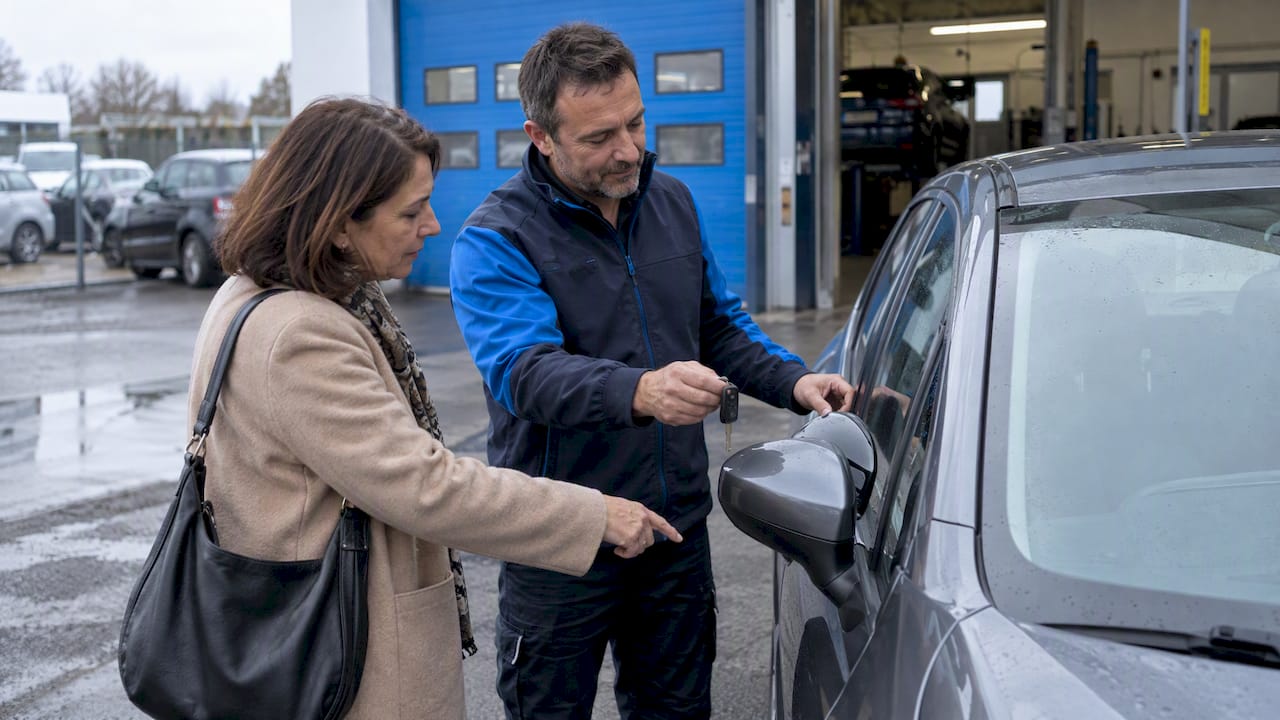
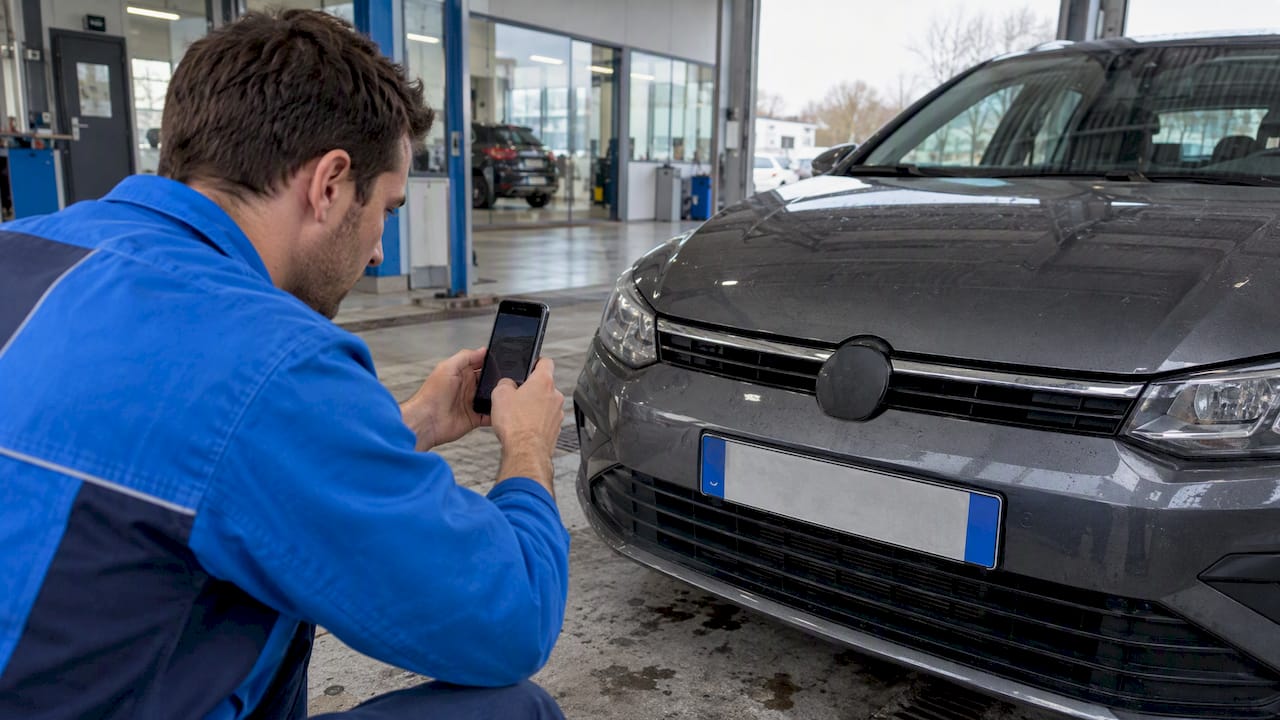
- À la remise : faites signer le contrat, réalisez un état des lieux contradictoire avec photos horodatées, et délivrez un reçu de caution mentionnant le montant et le mode de paiement.
- Au retour : comparez l’état du véhicule à celui du départ, restituez la caution si tout est conforme, ou documentez précisément les dommages constatés avant toute retenue.
Ces documents, contrat, état des lieux, reçu et copie du permis, doivent être centralisés dans un même dossier client plutôt que dispersés entre plusieurs classeurs ou boîtes mail. L’idéal consiste à les saisir dans un registre numérique horodaté, avec un accès restreint aux seules personnes habilitées à le consulter. Ce registre devient la pièce maîtresse en cas de contestation ou de demande d’identification d’un conducteur par les autorités. Notre guide sur le processus de gestion d’un véhicule de prêt détaille chaque point de contrôle à ne pas oublier.
Conseil de pro : Numérotez chaque dossier de prêt avec la date et l’immatriculation du véhicule, cela accélère les recherches en cas de contrôle ou de sinistre.
Assurance et responsabilité à connaître quand on perçoit une caution
Un véhicule de courtoisie prêté doit être assuré au minimum en responsabilité civile, et le Code des assurances impose cette couverture pour tout véhicule en circulation, même temporaire. Beaucoup de garages se contentent d’une assurance au tiers, ce qui laisse des franchises parfois élevées à la charge de l’entreprise ou du client en cas de sinistre, comme le rappelle Groupama.
Avant de prêter un véhicule, vérifiez systématiquement ces points :
- La police d’assurance du véhicule de prêt couvre bien la circulation par un tiers non salarié de l’entreprise.
- Le niveau de garantie choisi (tiers ou tous risques) correspond au risque réellement pris par le centre.
- Les franchises applicables en cas de sinistre sont clairement indiquées dans le contrat de prêt remis au client.
- L’assurance personnelle du client n’intervient pas automatiquement : elle ne couvre généralement pas un véhicule qui ne lui appartient pas.
Une couverture tous risques réduit l’exposition financière du garage mais augmente la prime annuelle, ce qui explique pourquoi la plupart des centres combinent une assurance au tiers avec une caution qui absorbe une partie du risque résiduel.
Conformité RGPD : quelles données garder, pourquoi et combien de temps
Le contrat de prêt et la copie du permis contiennent des données personnelles, ce qui place leur conservation sous le régime du RGPD. La CNIL recommande de limiter la conservation des données au strict nécessaire et d’informer clairement la personne concernée sur la finalité de cette collecte.
- Conservez les documents uniquement le temps nécessaire à la gestion du prêt, sauf litige ou prescription en cours.
- Précisez dans le contrat la finalité de la collecte (identification en cas d’infraction ou de dommage), conformément à l’article 13 du RGPD.
- Pour les véhicules équipés de géolocalisation, la CNIL recommande de ne conserver que la dernière position connue plutôt qu’un historique complet, lorsque l’objectif est la prévention du vol.
- Limitez l’accès au registre de prêts aux seules personnes qui en ont besoin, et chiffrez les fichiers sensibles.
Ces règles ne sont pas qu’une contrainte administrative : elles réduisent aussi le volume de documents à gérer, et facilitent les recherches en cas de contrôle. Notre page sur la dématérialisation des archives de garage détaille les formats et durées d’archivage adaptés à ce contexte, et nos engagements en matière de confidentialité précisent comment les données clients sont protégées.
Conseil de pro : Fixez une règle de suppression automatique des copies de permis 90 jours après la restitution du véhicule, sauf dossier ouvert.
Que faire en cas d’infraction ou de non‑restitution
Lorsqu’une infraction est relevée automatiquement (excès de vitesse, stationnement, péage) pendant le prêt d’un véhicule, l’entreprise dispose d’un délai légal de 45 jours pour dénoncer le conducteur. Sans registre à jour, elle risque une amende forfaitaire de 675 euros pour défaut de désignation, selon la FNA.
- Recevez l’avis de contravention et identifiez immédiatement la période concernée dans votre registre de prêts.
- Rassemblez les preuves : contrat signé, copie du permis, état des lieux horodaté et reçu de caution correspondant à la période de l’infraction.
- Transmettez la dénonciation dans le délai de 45 jours, en joignant les pièces justificatives demandées par l’administration.
- En cas de non‑restitution du véhicule, envoyez une relance écrite, puis une mise en demeure, avant d’envisager une saisie ou un recours civil si le véhicule n’est toujours pas rendu.
La traçabilité faible reste la cause la plus fréquente d’amendes évitables et de temps perdu à reconstituer un dossier après coup.
Modèles et documents utiles : contrat, reçu et état des lieux
Trois documents forment le socle administratif de tout prêt de véhicule, et chacun doit contenir des mentions précises pour être opposable en cas de litige.
- Contrat de prêt : identité complète du conducteur, numéro de permis, immatriculation du véhicule, dates et heures de prêt, montant de la caution, conditions d’usage.
- État des lieux : kilométrage, niveau de carburant, état de la carrosserie avec photos horodatées, signatures des deux parties au départ et au retour.
- Reçu de caution : montant exact, mode de paiement (chèque, espèces, empreinte bancaire), date de restitution prévue et conditions de remboursement.
Un contrat d’ordre de réparation formalise la garde du véhicule par le garagiste et sert de référence en cas de litige, il est donc recommandé d’y rattacher le contrat de prêt et l’état des lieux, selon l’INC‑Conso. Conserver un exemplaire imprimé signé et une version numérique horodatée offre une double sécurité, utile aussi bien pour l’assureur que pour l’administration.
Le prêt de véhicule est un geste commercial, pas une obligation légale
Beaucoup de clients pensent qu’un garage doit automatiquement leur fournir un véhicule de courtoisie pendant une réparation. Ce n’est pas le cas : le prêt d’un véhicule de remplacement reste un geste commercial, jamais une obligation légale pour le garagiste, confirme Ouest‑France.
Cette distinction change tout dans la manière de cadrer la relation avec le client. Puisqu’il s’agit d’un service rendu à titre commercial et non d’un droit, le centre reste libre de fixer ses propres conditions : montant de la caution, durée maximale du prêt, catégories de véhicules éligibles, ou encore refus de prêt pour un client sans permis valide ou sans antécédent de confiance. Cette liberté contractuelle doit cependant s’accompagner d’une communication claire, affichée dès le devis ou l’ordre de réparation, pour éviter tout malentendu au moment de la restitution des clés.
En pratique, formaliser ce geste commercial dans un contrat écrit protège les deux parties : le client sait précisément à quoi il s’engage, et le centre dispose d’une base solide si une contestation survient. Rappeler cette nature commerciale dans le contrat limite aussi les attentes excessives de certains clients qui considèrent le véhicule de prêt comme acquis quelle que soit la nature de la réparation.

Le registre d’emprunts, votre meilleure protection en cas de verbalisation
Tenir un registre d’emprunts à jour n’est pas une formalité accessoire : c’est l’outil qui permet de répondre dans les délais à une demande de dénonciation de conducteur. Ce registre doit recenser, pour chaque prêt, l’identité du conducteur, son numéro de permis, les dates précises de mise à disposition et l’immatriculation du véhicule concerné.
L’enjeu dépasse la simple organisation interne. Sans cette traçabilité, impossible de répondre dans les 45 jours impartis en cas d’infraction relevée automatiquement, et l’entreprise devient elle‑même redevable de l’amende, rappelle la FNA. Un registre papier fonctionne, mais il multiplie le risque de perte ou d’erreur de classement, surtout quand plusieurs véhicules tournent en parallèle.

La copie du permis doit être conservée avec le même soin que le contrat de prêt, car elle constitue la preuve directe de l’identité du conducteur au moment des faits. Associer systématiquement cette copie à la date et à l’heure de remise des clés évite toute ambiguïté si plusieurs personnes ont utilisé le même véhicule sur une courte période. Un registre numérique horodaté, consultable en quelques clics, réduit considérablement le temps passé à reconstituer un dossier plusieurs semaines après les faits.
Responsabilités et obligations du preneur du véhicule de prêt
Le client qui emprunte un véhicule de prêt n’est pas un simple usager de passage : il endosse des obligations précises pendant toute la durée de la mise à disposition. Il doit conduire le véhicule avec le permis valide qu’il a présenté, respecter le code de la route, et signaler immédiatement tout incident, dommage ou panne survenu pendant la période de prêt.
Le contrat de prêt doit formaliser ces obligations noir sur blanc : interdiction de prêter le véhicule à un tiers non déclaré, obligation de restituer le véhicule dans l’état constaté au départ (hors usure normale), et responsabilité financière en cas de dommage résultant d’une négligence ou d’un usage non conforme aux clauses du contrat. Cette responsabilité s’étend aussi aux amendes et contraventions commises pendant la période de prêt, que le conducteur s’engage à assumer personnellement.
En cas de non‑respect de ces obligations, le centre dispose de la caution comme première garantie, mais le contrat doit prévoir explicitement les conditions dans lesquelles cette retenue peut s’appliquer. Préciser ces règles dès la signature évite les discussions tendues au moment du retour du véhicule, surtout lorsque l’état des lieux de départ a été réalisé avec rigueur.
Gestion de l’entretien et de la maintenance pendant la période de prêt
Un véhicule de courtoisie reste un véhicule de travail, qui doit être opérationnel et en bon état à chaque mise à disposition. Avant chaque prêt, un contrôle rapide s’impose : niveaux de liquides, pression des pneus, voyants au tableau de bord, propreté intérieure et extérieure.
La question de l’entretien courant pendant la durée du prêt mérite d’être clarifiée dans le contrat. En règle générale, l’entretien régulier (vidange, révisions programmées) reste à la charge du centre, tandis que les frais liés à un usage anormal (crevaison due à une conduite imprudente, salissures excessives) peuvent être imputés au client. Pour les prêts de plus longue durée, un point intermédiaire sur l’état du véhicule permet d’anticiper un problème avant qu’il ne s’aggrave.
Tenir un historique de maintenance pour chaque véhicule de la flotte de prêt aide aussi à répartir les mises à disposition en fonction de leur état réel, plutôt que de toujours solliciter le même véhicule jusqu’à l’usure prématurée. Cette gestion proactive limite les immobilisations imprévues et prolonge la durée de vie utile de chaque véhicule affecté au prêt.
Modalités d’assurance en cas de dommages causés par le preneur
Quand un client endommage le véhicule de prêt, plusieurs mécanismes peuvent intervenir selon la nature et la gravité du sinistre. Si le dommage résulte d’un accident responsable, l’assurance du véhicule de prêt prend généralement en charge la réparation, sous réserve des franchises applicables au contrat souscrit par le centre.
Dans certains cas, l’assurance personnelle du client peut être sollicitée en complément, notamment lorsque le contrat de prêt prévoit un transfert partiel de responsabilité en cas de faute caractérisée. Cette articulation entre les deux polices doit être anticipée et expliquée au client avant la remise des clés, pour éviter toute incompréhension au moment du sinistre.
La caution joue ici un rôle d’amortisseur : elle permet de couvrir rapidement les franchises ou les petits dommages non pris en charge par l’assurance, sans attendre le dénouement d’une procédure plus longue. Le montant retenu doit toujours être justifié par un état des lieux précis et communiqué par écrit au client, avec le détail des réparations engagées.
Procédure en cas d’accident avec le véhicule de prêt
Un accident impliquant un véhicule de courtoisie suit globalement la même procédure qu’un accident classique, avec quelques spécificités liées au statut du conducteur. La première étape consiste à faire remplir un constat amiable par le client, en précisant clairement qu’il conduit un véhicule appartenant au centre auto.
Le centre doit ensuite être informé sans délai, afin de déclarer le sinistre à son propre assureur et de vérifier les conditions de prise en charge prévues au contrat. Le contrat de prêt signé en amont, accompagné de la copie du permis et de l’état des lieux initial, constitue la pièce de référence pour instruire ce dossier auprès de l’assurance.
Si le véhicule devient inutilisable suite à l’accident, un remplacement ou une solution alternative doit être proposée au client dans la mesure du possible, en cohérence avec la nature commerciale du service initialement rendu. Documenter chaque étape, du constat à la déclaration, protège le centre en cas de désaccord sur les responsabilités ou sur l’étendue des dommages constatés après l’accident.
Meilleures pratiques pour la remise des clés et la vérification avant prêt
La remise des clés est le moment le plus sensible du processus, car c’est là que se joue la qualité de la preuve en cas de litige ultérieur. Avant de remettre un véhicule, vérifiez systématiquement l’identité du client avec une pièce officielle, comparez la photo du permis avec la personne présente, et assurez‑vous que le permis est en cours de validité.
L’état des lieux contradictoire doit être réalisé en présence du client, avec des photos datées sous plusieurs angles : carrosserie, intérieur, compteur kilométrique et niveau de carburant. Faire signer ce document immédiatement, avant la remise effective des clés, évite toute contestation a posteriori sur l’état initial du véhicule.
Un simple tour du véhicule avec le client, en pointant les éléments déjà marqués ou usés, renforce la transparence et réduit les discussions tendues au retour. Cette pratique, comparable à celle observée chez d’autres professionnels de la réparation automobile qui structurent leurs programmes de véhicules de prêt, consolide la relation de confiance tout en protégeant le centre sur le plan administratif.
Clauses à prévoir sur l’usage du véhicule dans le contrat de prêt
Le contrat de prêt doit encadrer précisément les conditions d’usage du véhicule, au-delà de la simple durée de mise à disposition. Une clause de limitation géographique peut restreindre l’usage à un rayon donné autour du centre, ce qui limite l’exposition en cas de dommage survenu loin de l’atelier ou facilite la non‑restitution par l’éloignement.
Une autre clause essentielle distingue l’usage personnel de l’usage professionnel du véhicule prêté. Par défaut, un véhicule de courtoisie est destiné à un usage personnel limité à la durée de la réparation, et toute utilisation professionnelle (transport de marchandises, usage commercial) devrait être explicitement exclue sauf accord contraire formalisé par écrit.
D’autres clauses méritent d’être intégrées selon le profil de la clientèle : interdiction de sortie du territoire national, interdiction de transport d’animaux ou de matières dangereuses, ou encore obligation de restitution avec le plein de carburant. Plus ces clauses sont précises dès la signature, plus elles facilitent l’arbitrage en cas de désaccord sur l’usage réel qui a été fait du véhicule pendant la période de prêt.
Perspective métier : ce qui coûte vraiment cher aux centres auto
Sur le terrain, les erreurs se répètent : traçabilité trop faible, états des lieux bâclés faute de temps, documents conservés de manière éparpillée. Ce sont rarement les gros sinistres qui coûtent le plus cher, mais l’accumulation de petites négligences administratives.
Standardiser les documents et automatiser leur classement réduit mécaniquement les amendes évitables, accélère la réponse aux réclamations et améliore le suivi financier des cautions encaissées. Prioriser cette rigueur documentaire reste, à mon sens, l’investissement administratif le plus rentable pour un centre qui prête régulièrement des véhicules.
— Fabien
Comment Glass Manager simplifie la gestion des cautions et véhicules de prêt
Centraliser contrats, états des lieux et registres de prêt dans un même outil évite les classeurs éparpillés et les recherches de dernière minute quand une dénonciation tombe. Avec Glass Manager, nous automatisons le suivi des véhicules de prêt directement lié au dossier de bris de glace concerné, ce qui évite de ressaisir deux fois les mêmes informations.
Concrètement, notre module de gestion des véhicules de prêt permet de :
- Générer des contrats de prêt numérisés avec signature intégrée au dossier client.
- Conserver un registre horodaté, consultable en quelques secondes en cas de demande de dénonciation.
- Stocker les documents de manière sécurisée, avec un accès restreint conforme aux principes du RGPD.
- Suivre la disponibilité de chaque véhicule de la flotte de prêt en temps réel.
Pour les relances liées aux cautions ou aux retours de véhicule en retard, notre Chatbot IA, disponible à partir de 360 euros par an, prend en charge une partie des échanges répétitifs avec les clients. Découvrez comment notre gestion automatisée des dossiers de bris de glace s’intègre à votre flux administratif actuel.
Questions fréquentes
Un garage est-il obligé de demander une caution pour un véhicule de prêt ?
Non, rien n’oblige légalement un garage à exiger une caution, tout comme le prêt lui‑même reste un geste commercial et non une obligation, précise Ouest‑France. En pratique, la caution reste fortement recommandée pour couvrir les franchises et les risques de non‑restitution.
Combien de temps garder le contrat et la copie du permis ?
La durée de conservation doit rester limitée au strict nécessaire pour la gestion du prêt, sauf litige ou prescription en cours, selon les recommandations de la CNIL. Au delà de cette finalité, les documents contenant des données personnelles doivent être supprimés.
Quel délai pour dénoncer un conducteur après une infraction ?
Le délai légal pour dénoncer le conducteur d’un véhicule de prêt après une infraction automatisée est de 45 jours, faute de quoi l’entreprise s’expose à une amende forfaitaire de 675 euros, selon la FNA. Un registre à jour, avec identité et copie du permis, permet de répondre dans ce délai.
Qui doit assurer le véhicule de prêt pendant la durée de mise à disposition ?
C’est au garage de s’assurer que le véhicule de prêt est couvert, au minimum en responsabilité civile, avant toute mise à disposition, rappelle Groupama. L’assurance personnelle du client ne couvre généralement pas un véhicule qui ne lui appartient pas.
Comment Glass Manager aide à gérer les documents liés au prêt de véhicule ?
Notre plateforme centralise contrat de prêt, état des lieux et registre horodaté dans le même dossier que le sinistre de bris de glace concerné. Cette centralisation facilite la recherche de preuves en cas de dénonciation ou de litige sur la caution.
Sources
- Un garagiste est‑il obligé de prêter une voiture de courtoisie ? — Ouest‑France
- Recommandation relative à l’utilisation des données de localisation des véhicules connectés — CNIL
- Le véhicule de remplacement (prêt de véhicule) — FNA
- Véhicule de courtoisie et assurance — Groupama