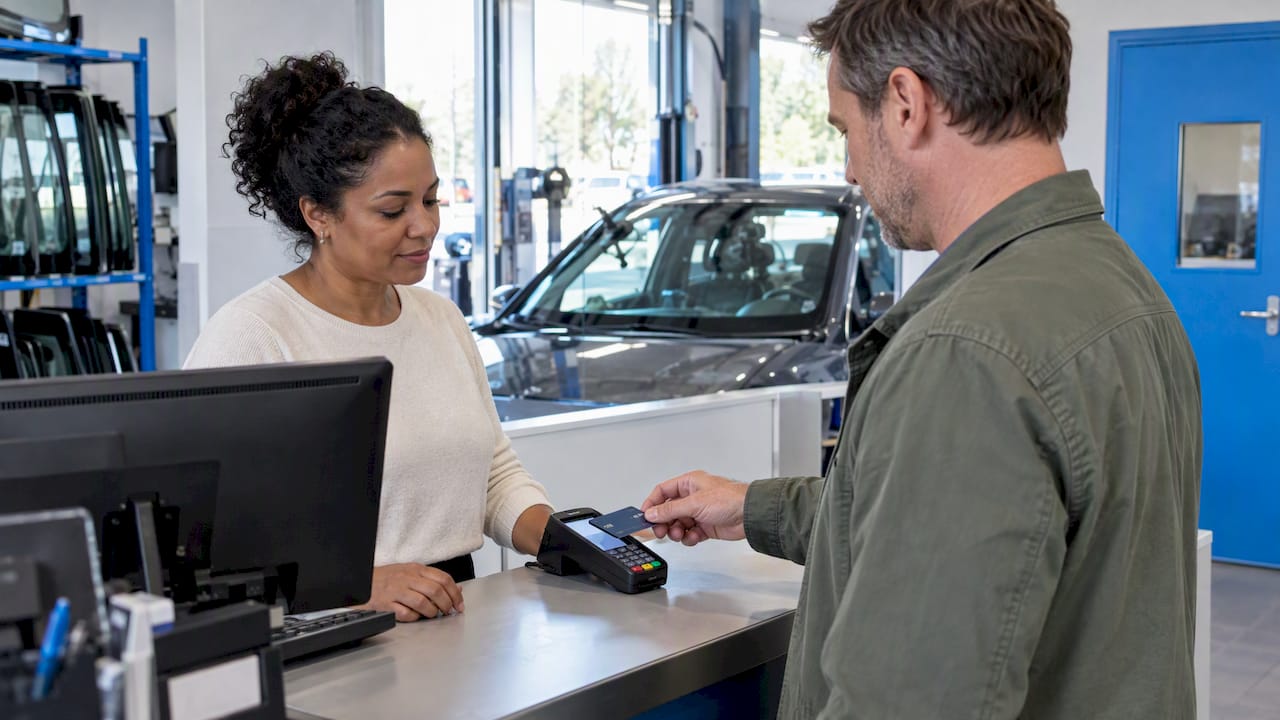
La franchise se encaisse à la remise du véhicule, une fois l’intervention terminée, et son montant se connaît avant la pose. Selon Service-Public, elle est contractuelle, exprimée en euros ou en pourcentage du dommage, et sauf option de rachat souscrite, l’assuré la doit au réparateur quand il récupère son véhicule. Tout le travail d’un centre de vitrage consiste donc à connaître ce montant tôt, à le faire accepter par écrit et à ne jamais découvrir un désaccord au comptoir.
Cet article s’adresse aux responsables de centres, aux garagistes et à leurs équipes administratives. Il détaille les étapes qui évitent les franchises impayées et les dossiers refusés.
En bref
- Qualifiez le dossier dès l’appel : assureur, garantie bris de glace, type de franchise (fixe ou en pourcentage), éventuel rachat de franchise.
- Faites signer la cession de créance avant le début des travaux, sinon vous perdez votre recours direct contre l’assureur.
- Encaissez la franchise à la remise du véhicule et facturez le solde à l’assureur avec un dossier complet.
- Les assureurs paient en général entre 30 et 60 jours : un suivi des règlements est indispensable pour votre trésorerie.
Table des matières
- Ce que recouvre la franchise bris de glace
- Avant la pose : sécuriser l’encaissement
- À la remise du véhicule : encaisser sans friction
- Après la livraison : encaisser le reste du dossier
- Notre point de vue
- Automatiser le suivi avec Glass Manager
- Erreurs fréquentes à éviter
- FAQ
- Sources
Ce que recouvre la franchise bris de glace
La franchise est la part du sinistre qui reste à la charge de l’assuré après l’indemnisation. Deux formes dominent dans les contrats : un montant fixe (par exemple 100 €) ou un pourcentage de la facture (par exemple 25 %), comme l’illustre ce comparatif de franchises bris de glace. Beaucoup de contrats distinguent aussi la réparation d’impact, souvent mieux couverte, du remplacement complet du vitrage.

Pour le centre, cette variété a une conséquence directe : la franchise n’est jamais une constante. Sur un même pare-brise facturé 450 €, un client peut devoir 0 €, 100 € ou 112,50 € selon son contrat. Si vous annoncez un montant approximatif au téléphone, vous vous exposez à une contestation le jour de la livraison.
Qui doit quoi
Le schéma est simple une fois posé :
| Élément | Qui paie | Quand |
|---|---|---|
| Franchise | L’assuré | À la récupération du véhicule |
| Solde de la prestation | L’assureur | Après envoi du dossier complet |
| Part rachetée par option | L’assureur (selon contrat) | Vérifiée avant la pose |
Le point qui provoque le plus d’erreurs est la dernière ligne. Un assuré qui a souscrit un rachat de franchise ne doit rien, ou moins, mais il ne le sait pas toujours. C’est à vous de le vérifier au moment de la qualification, pas à lui de s’en souvenir au moment de payer.
Avant la pose : sécuriser l’encaissement
Selon la formation de Glass and Mobility sur les assurances, le processus d’encaissement commence dès l’appel du client, et un bon démarrage conditionne l’essentiel du recouvrement. Cet avis est celui d’un organisme de formation du secteur, pas une statistique officielle, mais il correspond à ce que vivent les centres : un impayé se prépare presque toujours en amont.
1. Qualifier au téléphone
Trois informations avant de fixer un rendez-vous :
- l’assureur et le numéro de contrat ;
- la présence de la garantie bris de glace et son niveau ;
- le montant ou la règle de calcul de la franchise, et l’existence d’un rachat.
Notez aussi le véhicule (carte grise) et le vitrage concerné. Ces éléments reviendront dans le dossier d’envoi. Si vous gérez un volume important d’appels, une gestion téléphonique sous IA peut collecter ces informations de façon homogène, y compris quand l’équipe est sur le terrain.
2. Déclarer le sinistre sans laisser le client s’en charger seul
La même formation recommande de déclarer le sinistre dans les 5 jours et de ne pas laisser le client appeler seul son assureur : il risque d’être orienté vers un réseau agréé concurrent. Certains assureurs, comme MACSF, mettent en avant leurs propres centres partenaires pour le remplacement, d’où l’intérêt de prendre la main tôt. Pour organiser la transmission, notre guide sur le fonctionnement de l’envoi des documents à l’assurance détaille les pièces attendues, et celui sur le mandat de gestion sinistre explique comment agir au nom de l’assuré.
3. Faire signer la cession de créance avant les travaux
C’est l’étape décisive. D’après la même source, si la cession n’est pas signée avant le début des travaux, le centre perd son recours direct contre l’assureur en cas d’impayé, ce qui complique le recouvrement de la franchise comme du montant total. La pratique recommandée est une signature numérique horodatée sur tablette, qui fixe la date et le contenu.

Sur le papier, un reçu ou un ordre de réparation en double exemplaire reste utile en secours quand la tablette n’est pas disponible, par exemple en intervention mobile. Des carnets autocopiants personnalisés à votre en-tête permettent de remettre un exemplaire au client et de garder l’autre dans le dossier. Le numérique reste préférable, mais un double lisible vaut mieux qu’un accord oral.
4. Faire valider le devis par l’assureur si nécessaire
Selon les contrats et les montants, l’assureur peut exiger une validation du devis. Un devis non validé retarde la pose, et donc la livraison où la franchise est encaissée. Notre guide sur l’approbation des devis d’assurance et celui pour accélérer la validation des devis assureur montrent comment réduire ces allers-retours.
À la remise du véhicule : encaisser sans friction
Le moment de la livraison est le plus favorable : le client a son véhicule réparé, la prestation est visible, le montant a été annoncé. Quelques règles pratiques.
- Rappelez le montant au moment de la prise de rendez-vous, puis par SMS ou email la veille. Le client n’est pas surpris, et vous avez une trace.
- Présentez une facture claire qui distingue la part payée par le client et la part due par l’assureur. Les mentions obligatoires sont listées dans notre page sur les mentions légales d’une facture vitrage et dans la checklist de conformité facturation 2026.
- Ne remettez pas les clés avant l’encaissement ou, à défaut, l’accord écrit sur une modalité de paiement. Une fois le client parti, le recouvrement d’une petite somme coûte souvent plus que sa valeur.
- Acceptez plusieurs moyens de paiement : carte, virement instantané, chèque. Chaque friction supplémentaire est une relance en plus.
Le cas du client qui conteste
Les contestations viennent presque toujours de trois situations : le client croit avoir une franchise offerte, il pense que son assureur a promis une prise en charge totale, ou il découvre qu’un pourcentage s’applique. Dans les trois cas, la réponse est la même : le contrat fait foi. Proposez-lui de relire sa garantie avec vous, ou de contacter son assureur depuis le centre, devant vous. Évitez de promettre de « faire un geste » sur la franchise sans avoir vérifié ce que permettent vos conventions avec les assureurs et la réglementation applicable : demandez conseil à votre expert-comptable ou à un juriste avant d’en faire une pratique.
Franchise offerte et sans franchise : lire entre les lignes
Les offres « sans franchise » que l’on voit en ligne reposent sur des mécanismes variables : rachat de franchise, prise en charge par un réseau, bonus. Ce qui compte pour vous : identifier qui supporte réellement la franchise et comment elle est remboursée. Si le client évoque une offre de ce type, demandez le document contractuel avant la pose, pas après.
Après la livraison : encaisser le reste du dossier
Encaisser la franchise ne règle qu’une partie de l’équation. Le solde dépend de la qualité du dossier envoyé à l’assureur. La formation déjà citée indique que les assureurs paient généralement entre 30 et 60 jours, et que la conformité du dossier (facture conforme, cession signée, justificatifs) est le facteur principal des retards et refus.
La liste à vérifier avant l’envoi :
- facture conforme, avec la franchise clairement déduite ;
- cession de créance signée et datée avant les travaux ;
- photos avant/après du vitrage ;
- carte grise du véhicule ;
- bon de livraison du vitrage rattaché au dossier (voir l’intégration automatique des bons de livraison).
Pour une intervention à domicile ou sur parking, la documentation est encore plus sensible : consultez notre guide pour documenter une intervention pare-brise mobile.
Suivre les règlements, relancer à temps
L’ACPR a constaté une forte disparité des délais d’indemnisation dans l’enquête qu’elle a consacrée à l’indemnisation en automobile et multirisques habitation. Conséquence pratique pour un centre : ne pas se fier à un délai moyen, mais suivre chaque dossier avec sa date d’envoi et sa date d’échéance attendue.
Un tableau simple suffit pour démarrer :
| Dossier | Envoi | Échéance visée | Statut | Relance |
|---|---|---|---|---|
| Nom / immatriculation | Date | Date + 30 jours | En attente, payé, refusé | Date prévue |
À partir d’un certain volume, ce tableau devient fragile. La question n’est plus de savoir si vous oubliez des relances, mais combien. Notre article sur l’optimisation de la trésorerie d’un garage donne des exemples concrets de ce suivi.
Notre point de vue
On voit le même schéma dans les centres de vitrage : la franchise n’est presque jamais le vrai problème. Elle est le premier symptôme d’un dossier mal démarré. Un montant mal annoncé, une cession signée trop tard, une pièce manquante : ces défauts ne coûtent rien le jour de la pose, puis coûtent cher trois semaines plus tard.
Notre conviction est que l’encaissement se joue dans l’organisation, pas dans la fermeté au comptoir. Un centre qui qualifie chaque dossier de la même façon, qui conserve la cession et les justificatifs dans un seul endroit et qui relance selon un calendrier connu encaisse plus vite et se dispute moins avec ses clients. C’est la raison d’être de Glass Manager : automatiser le dossier bris de glace du devis à la facturation et aux relances, pour que ces gestes ne dépendent plus de la mémoire de la personne de permanence.
— Fabien
Automatiser le suivi avec Glass Manager
Si vous traitez un volume régulier de dossiers, Glass Manager prend en charge la création, le suivi et l’envoi des devis, déclarations de sinistre, factures et bons de livraison, avec relances et communication avec les assurances. La plateforme est compatible avec les logiciels de chiffrage du marché et fonctionne sans abonnement : vous payez à l’usage, selon les dossiers traités. Vous pouvez découvrir la gestion automatisée des dossiers bris de glace ou consulter les tarifs. Pour la partie facturation, la page gestion facturation et devis détaille le fonctionnement.
Erreurs fréquentes à éviter
- Annoncer une franchise « habituelle » sans lire le contrat du client.
- Poser avant la signature de la cession. Aucune rattrapage ne reconstitue la date.
- Mélanger la franchise et le solde sur une facture illisible, qui retarde le paiement de l’assureur.
- Ne pas tracer les relances. Un impayé de 100 € reste un impayé, et se multiplie par le nombre de dossiers.
- Laisser le suivi à une seule personne. Notre guide sur les erreurs de management d’un centre de réparation revient sur ce risque.
FAQ
Quand faut-il encaisser la franchise bris de glace ?
À la remise du véhicule, après l’intervention. C’est ce que prévoit le droit commun des contrats d’assurance, sauf rachat de franchise : Service-Public indique que l’assuré la doit au réparateur lors de la récupération. Annoncez néanmoins le montant dès la prise de rendez-vous.
Que faire si le client refuse de payer la franchise ?
Relisez avec lui la garantie de son contrat et, si besoin, contactez son assureur ensemble. Ne rendez pas le véhicule sans accord écrit sur le règlement. Si le litige persiste, rapprochez-vous de votre conseil juridique ou de votre expert-comptable avant toute démarche de recouvrement.
La cession de créance est-elle obligatoire ?
Ce n’est pas une obligation légale pour poser un vitrage, mais elle conditionne votre recours direct contre l’assureur. D’après la formation Glass and Mobility, sans cession signée avant les travaux, le recouvrement devient complexe. Mieux vaut la signer systématiquement.
Comment savoir si un client a un rachat de franchise ?
Demandez-lui son contrat ou ses conditions particulières lors de la qualification, ou faites-le vérifier auprès de l’assureur. Ne vous fiez pas à une simple déclaration orale. Cette vérification évite de facturer à tort une franchise, ou de la laisser à votre charge.
Sources
- Service-Public : fonctionnement de la franchise
- Glass and Mobility : module assurances, cession de créance
- ACPR : enseignements de l’enquête sur l’indemnisation
- MACSF : que faire en cas de bris de glace
- Goodassur : franchise bris de glace