Un garage doit assurer tout véhicule de prêt au minimum en responsabilité civile, conformément à l’article L.211-1 du Code des assurances. La prise en charge des dommages matériels sur le véhicule prêté dépend ensuite des garanties réellement souscrites et des clauses du contrat signé avec le client. Face à un sinistre, trois réflexes s’imposent sans délai. Constater l’état du véhicule, informer le propriétaire et déclarer le sinistre dans les délais contractuels fixés par l’article L.113-2.
En bref:
- La responsabilité civile est obligatoire pour faire circuler un véhicule de prêt, mais la couverture des dommages matériels dépend des garanties souscrites.
- Vérifier annuellement la police d’assurance et signer un contrat précis sont essentiels pour limiter les risques de litiges en cas de sinistre.
- La déclaration doit être faite dans un délai de 5 jours ouvrés, sauf en cas de vol, où le délai est de 2 jours, sans que cela entraîne automatiquement la déchéance de la garantie.
- La collecte et la conservation des données personnelles des conducteurs doivent respecter le RGPD, en limitant leur usage et leur durée.
- Automatiser la gestion via des outils numériques permet de suivre efficacement la disponibilité des véhicules et d’accélérer la transmission des dossiers aux assureurs.
Table des matières
- Cadre légal et obligations du garagiste en France
- Contrat de prêt : mentions indispensables et différences juridiques
- Procédure pratique en cas de sinistre avec un véhicule de prêt
- Conformité RGPD et gestion documentaire pour véhicules de prêt
- Automatiser la gestion assurance et véhicules de prêt
- Checklist opérationnelle : dix actions à exécuter
- Point de vue pratique de l’auteur pour prioriser les actions
- Comment Glass Manager facilite la gestion assurance et véhicules de prêt
- Questions fréquentes
- Sources
Cadre légal et obligations du garagiste en France
L’article L.211-1 du Code des assurances impose à toute personne dont la responsabilité peut être engagée du fait d’un véhicule terrestre à moteur de souscrire une assurance responsabilité civile avant de le faire circuler. Cette obligation couvre le souscripteur, le propriétaire et toute personne ayant la garde ou la conduite du véhicule avec son autorisation, ce qui englobe directement le client à qui un garage confie une voiture de prêt.
Ce principe de responsabilité civile reste un plancher, jamais un plafond : rien n’oblige l’assureur à indemniser les dommages subis par le véhicule lui-même en dehors des garanties complémentaires souscrites. Un garage qui ne vérifie que l’obligation minimale s’expose donc à payer de sa poche les réparations d’un véhicule de prêt accidenté par un client, sauf clause contraire dans le contrat de prêt.
Trois niveaux de garantie méritent d’être distingués avant de confier les clés :
- L’assurance au tiers, qui ne couvre que les dommages causés à autrui, jamais le véhicule prêté lui-même.
- La formule intermédiaire, qui ajoute souvent le vol, l’incendie ou le bris de glace selon les options choisies.
- La formule tous risques, qui prend en charge les dommages au véhicule de prêt même en cas de responsabilité du conducteur, sous réserve de franchise.
Vérifier la police professionnelle une fois par an, au renouvellement, évite les mauvaises surprises au moment où un sinistre survient réellement.
Contrat de prêt : mentions indispensables et différences juridiques
La nature juridique du contrat conditionne directement la capacité du garage à se faire rembourser en cas de dommage. Un prêt à usage gratuit, au sens du droit civil, laisse peu de marge pour réclamer une franchise au client, alors qu’un contrat qualifié de location, même symbolique dans son prix, permet d’opposer plus facilement un dépôt de garantie et une franchise contractuelle, comme le souligne cette analyse juridique sur la distinction entre les deux régimes.
Un contrat de prêt solide doit donc comporter :
- La qualification précise du prêt, à usage ou à titre onéreux, avec les conséquences sur les recours possibles.
- L’état détaillé du véhicule à l’entrée et à la sortie, carrosserie, kilométrage, niveau de carburant.
- Le montant de la franchise et les conditions de rachat éventuel.
- La liste des personnes autorisées à conduire le véhicule.
- La signature du client, avec remise d’un exemplaire daté.
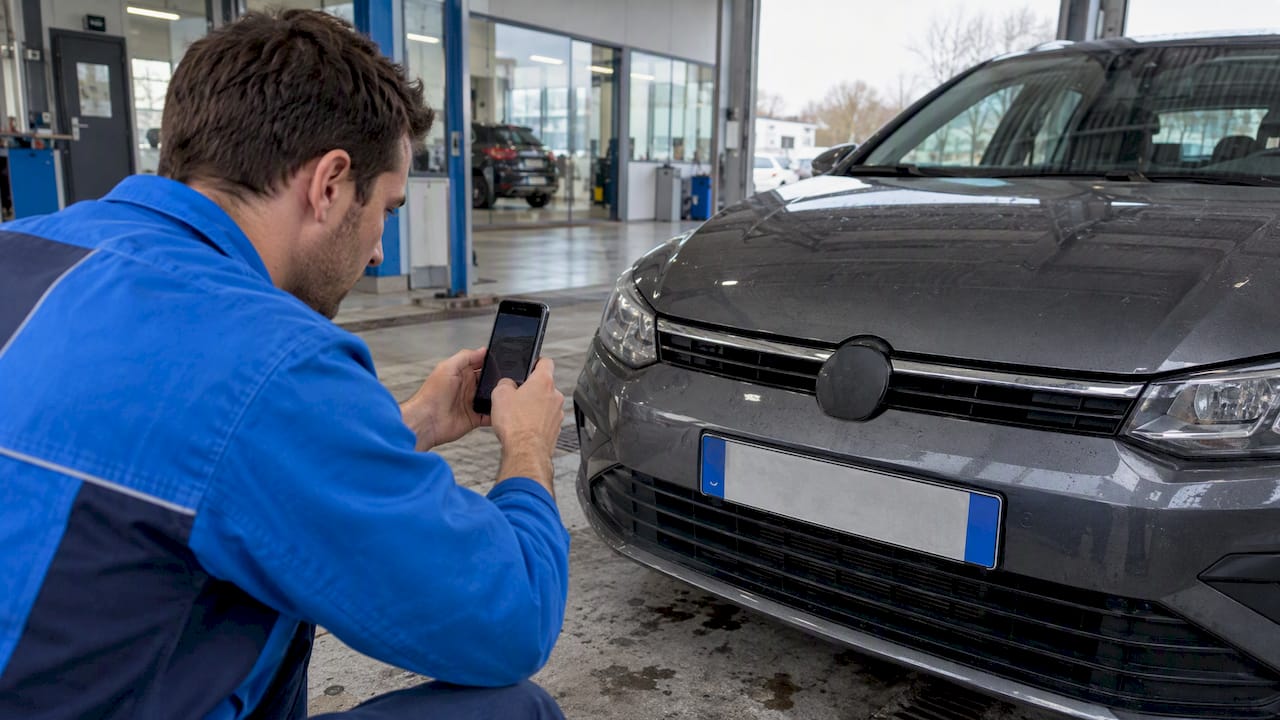
La traçabilité fait toute la différence en cas de litige : des photos horodatées jointes au contrat signé constituent une preuve bien plus solide qu’une simple mention manuscrite illisible sur un carnet de prêt.
Procédure pratique en cas de sinistre avec un véhicule de prêt

Dès qu’un incident survient sur un véhicule de prêt, la rapidité et la rigueur de la procédure déterminent la facilité du remboursement. La première étape consiste à remplir un constat amiable avec toutes les parties impliquées et à photographier systématiquement les dégâts sous plusieurs angles.
La suite de la démarche suit un enchaînement précis :
- Informer sans attendre le propriétaire du véhicule ou le service en charge du parc de prêt.
- Déclarer le sinistre à l’assureur dans le délai prévu au contrat, l’article L.113-2 fixant un repère légal de 5 jours ouvrés pour la plupart des sinistres et de 2 jours en cas de vol.
- Conserver toutes les pièces : constat, photos, devis, échanges avec l’assureur.
- Solliciter une expertise lorsque le montant des dommages le justifie.
- Suivre le dossier via la convention IRSA lorsque deux assureurs doivent se répartir l’indemnisation, ce mécanisme permettant d’indemniser rapidement la victime avant un recours entre compagnies.
Conseil de pro : Classez chaque pièce du dossier le jour même de l’incident, pas à la fin de la semaine : un expert ou un assureur qui réclame un justificatif trois semaines plus tard trouve rarement un dossier complet si rien n’a été archivé immédiatement.
Un déclaration tardive n’entraîne pas automatiquement une déchéance de garantie, l’assureur devant démontrer un préjudice réel lié au retard, mais mieux vaut ne jamais tester cette limite.
Conformité RGPD et gestion documentaire pour véhicules de prêt
Gérer un parc de véhicules de prêt implique de collecter des données personnelles : nom, numéro de permis, immatriculation, parfois coordonnées bancaires pour une caution. La CNIL rappelle que ces traitements doivent rester proportionnés au motif de la collecte et limités dans le temps.
Quelques principes à appliquer sans exception :
- Ne collecter que les données strictement nécessaires au suivi du prêt, jamais plus.
- Fixer une durée de conservation justifiée, liée à la durée du prêt et aux délais de prescription applicables.
- Restreindre l’accès aux dossiers clients au personnel qui en a réellement besoin.
- Informer le client de l’usage fait de ses données au moment de la signature du contrat.
Une analyse d’impact relative à la protection des données devient pertinente pour les structures de plus de 250 salariés ou lorsque le volume de données traitées sur les conducteurs atteint une échelle significative ; les réseaux multi-sites ont intérêt à consulter leur délégué à la protection des données sur ce point, un sujet détaillé dans notre article sur le rôle RGPD des garages.
Automatiser la gestion assurance et véhicules de prêt
Multiplier les contrats papier et les relances manuelles finit toujours par créer des trous dans le suivi, surtout quand plusieurs véhicules tournent en même temps entre plusieurs clients. Les outils numériques dédiés à la gestion de dossiers bris de glace, comme Glass Manager, automatisent justement les tâches qui exposent le plus à l’erreur humaine.
Concrètement, ce type de plateforme permet de :
- Générer et envoyer automatiquement les dossiers avec les pièces jointes nécessaires à l’assureur.
- Horodater et stocker en un seul endroit sécurisé les états d’entrée et de sortie, photos et contrats signés.
- Suivre en temps réel la disponibilité de chaque véhicule de prêt et déclencher des relances automatiques en cas de retard de restitution.
Conseil de pro : Avant toute automatisation, digitalisez d’abord le contrat de prêt et les photos d’état : un système performant ne compense jamais l’absence de preuve à la source.
Réduire le temps passé à rassembler des pièces dispersées libère du temps pour les tâches à plus forte valeur ajoutée, comme la relation client ou le suivi des réparations, sans alourdir la charge administrative des équipes.
Checklist opérationnelle : dix actions à exécuter
Une checklist courte, appliquée systématiquement, vaut mieux qu’une procédure longue que personne ne suit jusqu’au bout.
- Vérifier la validité de l’assurance responsabilité civile du véhicule de prêt.
- Confirmer le niveau de garantie souscrit, tiers ou tous risques.
- Réaliser un état d’entrée détaillé avec photos horodatées.
- Faire signer un contrat mentionnant la franchise et les conditions de rachat.
- Lister les personnes autorisées à conduire le véhicule.
- Remettre un exemplaire du contrat au client.
- Réaliser un état de sortie identique à l’état d’entrée.
- Déclarer tout sinistre dans le délai contractuel prévu.
- Conserver factures, expertises et échanges avec l’assureur.
- Archiver l’ensemble du dossier pour la durée de conservation définie.
Appliquer ces dix points réduit mécaniquement le nombre de litiges non documentés, qui restent la première cause de désaccord entre garages et clients.
Point de vue pratique de l’auteur pour prioriser les actions
L’ordre des priorités compte autant que les actions elles-mêmes. Documenter d’abord, informer ensuite et automatiser en dernier : un logiciel bien configuré ne rattrape jamais un état des lieux bâclé ou une photo manquante. L’automatisation accélère la circulation de l’information, elle ne remplace jamais la preuve physique au moment où elle compte. Former chaque technicien et chaque conseiller à la même procédure, sans exception, reste le levier le plus sous-estimé pour éviter les litiges coûteux.
— Fabien
Comment Glass Manager facilite la gestion assurance et véhicules de prêt
Pour un centre de vitrage qui gère plusieurs véhicules de prêt en parallèle de ses dossiers bris de glace, chaque minute passée à chercher un contrat ou relancer un client par téléphone pèse sur la rentabilité. Une plateforme adaptée réunit le suivi des véhicules de prêt, la création automatique des dossiers et l’envoi des pièces à l’assureur dans un seul espace :
- Suivi de la disponibilité et de l’état de chaque véhicule de prêt.
- Modèles de contrats et relances pour les retours en retard.
- Envoi des dossiers et pièces justificatives aux assureurs.
Le résultat se mesure en heures administratives récupérées chaque semaine et en dossiers mieux documentés en cas de contrôle ou de litige. Pour voir comment notre gestion automatisée des véhicules de prêt s’intègre à votre activité, une démonstration personnalisée reste le moyen le plus rapide de juger du gain concret.
Questions fréquentes
Un garage doit-il assurer tous risques ses véhicules de prêt ?
Non, la loi impose uniquement une assurance en responsabilité civile pour faire circuler le véhicule.
Qui paie les réparations si le client accidente le véhicule de prêt ?
Cela dépend des garanties souscrites par le garage et des clauses du contrat de prêt signé avec le client, notamment la franchise applicable. Sans assurance tous risques ni clause de franchise opposable, le garage supporte souvent seul le coût des réparations.
Quel délai pour déclarer un sinistre impliquant un véhicule de prêt ?
L’article L.113-2 fixe un repère de 5 jours ouvrés pour la plupart des sinistres et de 2 jours en cas de vol, sauf délai contractuel différent. Un retard n’entraîne pas automatiquement une perte de garantie si l’assureur ne démontre pas de préjudice lié à ce retard.
Quelle différence entre véhicule de courtoisie et véhicule de remplacement ?
Le véhicule de courtoisie est un service commercial proposé par le garage, tandis que le véhicule de remplacement peut être prévu par le contrat d’assurance du propriétaire en cas de sinistre. La présence d’un véhicule de courtoisie n’implique pas automatiquement une couverture des dommages qu’il pourrait subir.
Un permis probatoire change-t-il les règles de prêt d’un véhicule ?
Oui, un conducteur en permis probatoire peut être soumis à des restrictions qui affectent les conditions d’autorisation de conduite prévues dans le contrat de prêt. Les garages ont intérêt à vérifier ce statut avant de remettre les clés, un sujet détaillé par Monpermissolutions sur les implications d’un permis probatoire pour l’assurance auto.
Sources
- Article L.211-1 du Code des assurances
- Référentiel CNIL — désignation des conducteurs
- Service-Public — véhicule de courtoisie