Sur un dossier bris de glace, la fraude prend deux visages : l’assuré qui déclare un sinistre inexact, et le professionnel dont les pratiques gonflent la facture. Pour un centre de vitrage, la meilleure protection est un dossier complet, daté, cohérent et traçable de bout en bout, que l’assureur peut vérifier sans vous soupçonner. Ce guide détaille ce que recouvre la fraude, les indices qui alertent, les sanctions prévues par la loi et les réflexes concrets pour que vos dossiers passent sans friction.
En bref
- La fraude couvre la fausse déclaration de l’assuré et les facturations abusives de certains prestataires : le principe indemnitaire interdit de percevoir plus que la perte réelle.
- Les indices se lisent dans les documents (métadonnées, doublons, formats incohérents) et dans les comportements (urgence inhabituelle, récits identiques mot pour mot).
- Une anomalie n’est pas une preuve : c’est à l’assureur de démontrer l’inexactitude et le caractère intentionnel d’une déclaration.
- Un dossier numérisé, avec photos, devis, bons de livraison et échanges horodatés, protège votre centre autant que l’assureur.
Table des matières
- Ce que recouvre la fraude dans un dossier bris de glace
- Pourquoi les centres de vitrage sont exposés
- Les indices qui signalent un dossier incohérent
- Ce que risque un fraudeur
- Sept réflexes pour un dossier irréprochable
- Anomalie ou justificatif manquant : ne concluez pas à la fraude
- Qui est responsable de quoi
- Notre point de vue : la traçabilité plutôt que le soupçon
- Automatiser la gestion pour fiabiliser vos dossiers
- FAQ
- Sources
Ce que recouvre la fraude dans un dossier bris de glace
En assurance automobile, la règle de départ est le principe indemnitaire : l’article L. 121-1 du Code des assurances interdit à l’assuré de recevoir une indemnité supérieure à la perte réellement subie. Toute fraude consiste à contourner cette règle pour tirer un avantage financier qui n’est pas légitime.
On distingue en pratique trois familles de situations.
- La fausse déclaration de l’assuré. Un acte intentionnel visant à tromper l’assureur pour obtenir une indemnisation indue : sinistre antérieur présenté comme récent, impact déclaré sur un autre véhicule, dommage exagéré.
- Le dossier construit ou falsifié. Facture retouchée, photo réutilisée, bon de livraison qui ne correspond à aucune pose réelle.
- Les pratiques abusives d’un prestataire. Remplacement de pare-brise sans nécessité, prestations facturées mais non réalisées, montants gonflés.
Ces pratiques sont distinctes d’une simple erreur. Une référence de vitrage mal saisie, un justificatif oublié ou un numéro de sinistre inversé créent des anomalies sans aucune intention de tromper. C’est justement ce qui rend la gestion administrative si sensible : une erreur de saisie peut ressembler à une irrégularité. Notre guide sur les erreurs courantes des dossiers d’assurance auto dresse la liste de celles qui déclenchent le plus de demandes de pièces.
Pourquoi les centres de vitrage sont exposés
Le bris de glace est une garantie fréquente, souvent sans franchise élevée, et la réparation est vite faite. Cela attire des comportements opportunistes, et fait peser un regard attentif des assureurs sur tous les réparateurs.
Plusieurs éléments alimentent cette vigilance :
- Les démarchages agressifs. Certains prestataires incitent des particuliers, par des cadeaux, à remplacer leur pare-brise, souvent sans raison valable, puis facturent des montants gonflés aux assureurs. Le Sénat note que le libre choix du réparateur, pourtant protégé par la loi, est parfois détourné par des pratiques commerciales agressives qui pèsent sur l’ensemble des assurés.
- Le libre choix du réparateur. La loi Hamon de 2014 permet à l’assuré de choisir son réparateur, mais les assureurs restent tenus de n’indemniser que les frais nécessaires à la remise en état réelle du véhicule.
- Le coût croissant des vitrages. L’indemnisation des bris de glace des véhicules électriques coûte en moyenne 28 % de plus que celle des véhicules thermiques, selon France Assureurs. Plus les montants sont élevés, plus les contrôles se renforcent.
Le centre sérieux paie donc le prix des pratiques des autres : demandes de justificatifs, délais de validation, parfois refacturation. Plus vos dossiers sont lisibles, moins vous êtes concerné par ces contrôles.
Les indices qui signalent un dossier incohérent
Les assureurs s’appuient de plus en plus sur des outils automatisés. Sia Partners observe que la détection se professionnalise, avec un score de risque calculé dès la déclaration du sinistre. Il est utile de savoir ce que ces outils regardent, car ce sont aussi les points sur lesquels votre dossier sera lu.
| Type d’indice | Ce qui alerte | Ce que vous pouvez faire |
|---|---|---|
| Métadonnées | Un fichier dont la date de création ne correspond pas aux dates de la demande | Photographier à l’intervention et conserver les originaux horodatés |
| Mise en forme | Polices ou formatages différents au sein d’un même document | Générer les devis et factures depuis un modèle unique, sans retouche manuelle |
| Images | Anomalies, photos réutilisées d’un dossier à l’autre | Une série de photos propre à chaque véhicule et à chaque intervention |
| Doublons | Documents en double ou factures identiques sur deux dossiers | Un numéro de dossier unique et un suivi des pièces déjà envoyées |
| Langage | Formulations incohérentes d’une pièce à l’autre | Des descriptions de dommages normalisées |
Ces critères, détaillés par un éditeur de détection de fraude sur demandes d’indemnisation, valent pour tous les secteurs de l’assurance. Ils signalent des écarts à examiner, pas des preuves. Il en va de même des comportements : une urgence inhabituelle à être indemnisé ou des déclarations répétées mot pour mot sont des signaux d’alerte classiques, issus d’une grille de contrôle américaine.
Côté atelier, ces signaux se traduisent simplement : un client très pressé qui ne veut pas de photos, un sinistre dont la date change entre le téléphone et le constat, un impact que l’état du pare-brise ne confirme pas. Notez-les dans le dossier, factuellement, sans accuser.
Ce que risque un fraudeur
Les conséquences pour l’assuré sont lourdes, et il est utile que vos équipes les connaissent pour expliquer pourquoi les justificatifs comptent. Elles sont prévues par le Code des assurances :
- Nullité du contrat en cas de fausse déclaration intentionnelle ou de réticence, lorsque celle-ci change l’objet du risque ou en diminue l’opinion pour l’assureur (article L. 113-8, sur Légifrance).
- Réduction de l’indemnité en cas de fausse déclaration non intentionnelle constatée après sinistre, proportionnellement au taux des primes payées par rapport à celles qui auraient dû l’être (article L. 113-9, même source).
- Déchéance de garantie et poursuites pénales pour tentative d’escroquerie, que Sia Partners cite parmi les sanctions de la fraude à l’assurance.
Pour un professionnel, le risque est distinct mais tout aussi réel : un prestataire qui facture des prestations inexistantes ou gonflées s’expose à des poursuites et à la perte de la confiance des assureurs. Les pratiques commerciales trompeuses, notamment les indications fausses ou de nature à induire en erreur sur le prix ou les caractéristiques essentielles d’un service, sont définies et sanctionnées par la DGCCRF.
Sept réflexes pour un dossier irréprochable
Vous ne pouvez pas contrôler ce que déclare l’assuré, mais vous maîtrisez entièrement ce que vous produisez. Voici la méthode que nous recommandons.
- Identifier le sinistre dès l’accueil. Date, circonstances, véhicule, numéro de contrat et d’assureur, notés dans le dossier avant tout devis. Le détail du bon enchaînement figure dans nos étapes de traitement d’un dossier bris de glace.
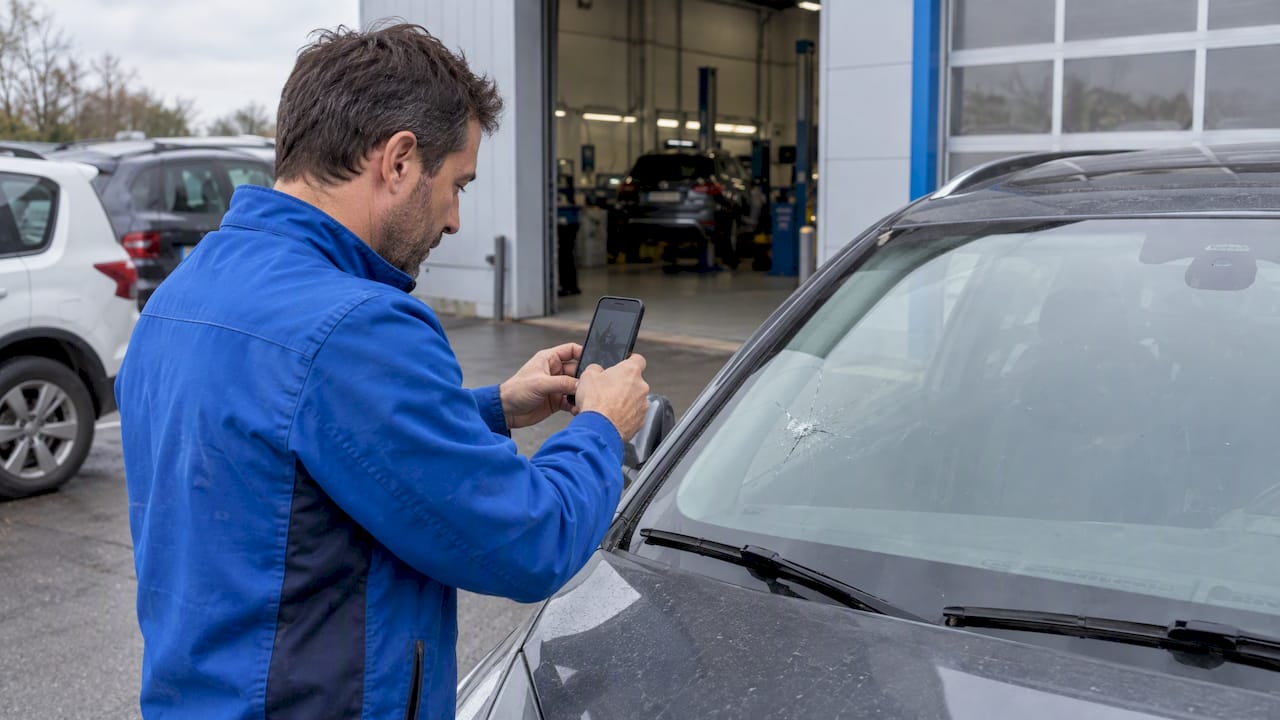
- Photographier avant d’intervenir. Impact, pare-brise entier, plaque d’immatriculation, numéro de série du véhicule. Pour les poses sur site, voyez comment documenter une intervention de pare-brise mobile.
- Établir le devis depuis un modèle unique. Des références de vitrage saisies une fois, des prix issus de votre logiciel de chiffrage, aucune retouche à la main. C’est le sens de l’automatisation des devis de vitrage, qui réduit aussi les erreurs de saisie en garage.
- Rapprocher la pose et la livraison. Le vitrage posé doit correspondre au bon de livraison reçu. Les bons de livraison partiels et l’intégration automatique des bons VSF au dossier évitent les trous de traçabilité.
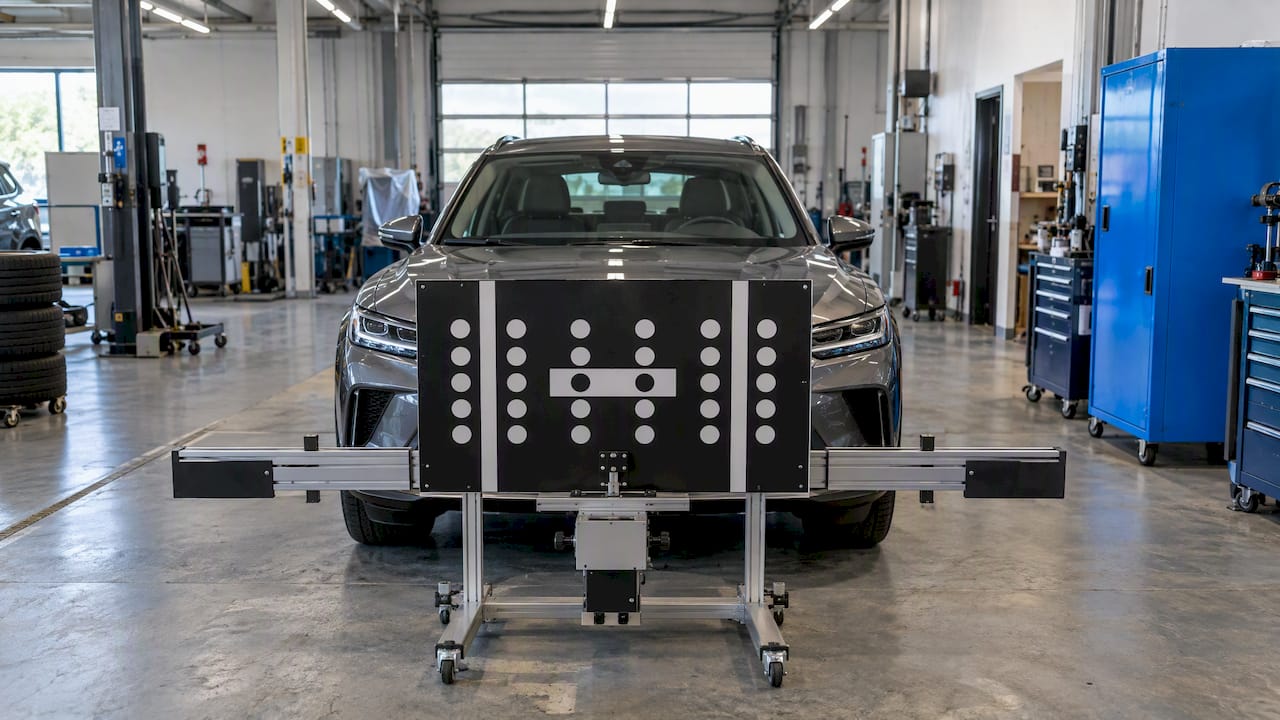
- Facturer exactement ce qui a été fait. Y compris le recalibrage des aides à la conduite, qui doit être mentionné et justifié : voyez la méthode pour facturer un recalibrage ADAS.
- Envoyer les pièces par un canal tracé. Une transmission datée, avec accusé, vaut mieux qu’un courriel perdu. Voir le fonctionnement de l’envoi des documents à l’assurance et le guide pour envoyer une déclaration de sinistre.
- Relancer et suivre par écrit. Chaque relance, chaque réponse de l’assureur reste dans le dossier. Notre guide pour suivre les dossiers d’assurance automobile montre comment ne rien laisser en suspens.
La dématérialisation du dossier sinistre donne à ces sept réflexes un support commun : une seule version de chaque document, un historique complet, et la possibilité de reconstituer le dossier en quelques minutes en cas de contrôle.
Le cas particulier du mandat de gestion
Quand l’assuré vous confie la déclaration auprès de son assureur, le mandat de gestion sinistre doit être signé et conservé dans le dossier. Sans lui, vos échanges avec l’assureur peuvent être contestés. Avec lui, vous agissez dans un cadre clair, au nom de l’assuré et avec son accord.
Anomalie ou justificatif manquant : ne concluez pas à la fraude
Un dossier incomplet est dans l’immense majorité des cas un dossier mal préparé, pas un dossier frauduleux. La posture à tenir, côté atelier comme côté assuré, est la même : factuelle.
- Si l’assureur réclame une pièce, envoyez-la par un canal tracé et gardez la preuve de l’envoi.
- Si l’assureur conteste un montant, demandez par écrit le fondement de sa décision, vérifiez les clauses du contrat, rassemblez vos preuves (photos, devis, bons de livraison), puis, si le désaccord persiste, saisissez le service réclamation, puis le Médiateur de l’assurance. C’est la démarche que décrit Roole pour les refus liés à une fausse déclaration présumée.
- Si une refacturation menace, appuyez-vous sur les pièces du dossier : notre guide pour éviter la refacturation par l’assureur détaille les justificatifs qui font la différence.
- Si un client vous paraît suspect, ne l’accusez pas. Documentez ce que vous constatez et laissez l’assureur et son expert faire leur travail.
Le point juridique à retenir : c’est à l’assureur d’apporter la preuve de l’inexactitude de la déclaration et de son caractère intentionnel, rappelle Roole. Pour un cas de litige sérieux, rapprochez-vous de votre assureur de protection juridique ou d’un avocat.
Qui est responsable de quoi
| Acteur | Sa responsabilité dans un dossier suspect |
|---|---|
| L’assuré | Déclarer fidèlement le sinistre et ne pas chercher à percevoir plus que la perte réelle |
| Le réparateur | Facturer ce qui est nécessaire et réellement réalisé, conserver des preuves de l’intervention |
| L’assureur | Indemniser les frais nécessaires, contrôler, et prouver l’inexactitude et l’intention en cas de contestation |
Le réparateur n’est pas un enquêteur, mais il est le premier témoin de l’état du véhicule. Un dossier bien tenu est votre meilleure défense si l’on vous interroge sur une intervention.
Notre point de vue : la traçabilité plutôt que le soupçon
Nous voyons passer des dossiers de centres de vitrage de toutes tailles, et la plupart des blocages que nous constatons ne sont pas de la fraude. Ce sont des devis envoyés sans pièce jointe, des références recopiées à la main, des relances faites par téléphone sans trace écrite. Pour l’assureur, un dossier brouillon ressemble à un dossier à risque.

Notre conviction tient en trois points. Premièrement, la meilleure défense contre le soupçon est un dossier complet dès le premier envoi. Deuxièmement, chaque ressaisie manuelle est une occasion d’écart entre deux documents, donc une automatisation du devis jusqu’à la facture et aux relances réduit les incohérences. Troisièmement, un historique horodaté des échanges avec l’assureur protège autant le centre que le client.
Glass Manager ne se présente pas comme un détecteur de fraude : les outils de scoring appartiennent aux assureurs. Notre rôle est de rendre votre dossier propre, cohérent et vérifiable, pour que vous restiez le prestataire dont les dossiers se valident vite.
— Fabien
Automatiser la gestion pour fiabiliser vos dossiers
Glass Manager automatise la création, le suivi et l’envoi des devis, déclarations de sinistre, factures et bons de livraison, avec une interface compatible avec les logiciels de chiffrage du marché. Le fonctionnement est à l’usage, sans abonnement : vous achetez des jetons, un jeton traite un dossier, par exemple dans le pack de 10 dossiers traités par IA. Le chatbot IA est proposé à 360 € par an. Pour voir comment la plateforme gère un dossier de bout en bout, de la déclaration aux relances, consultez la page gestion automatisée des dossiers bris de glace.

FAQ
Qu’est-ce qu’un sinistre en assurance ?
Un sinistre est la réalisation d’un événement prévu par le contrat d’assurance, comme un bris de glace, un accident ou un vol. Il ouvre un droit à indemnisation si la garantie correspondante est souscrite. L’indemnité ne peut pas dépasser la perte réellement subie, selon le principe indemnitaire.
Comment prévenir les fraudes sur un dossier de sinistre ?
Côté réparateur, il faut documenter chaque intervention par des photos datées, établir les devis et factures depuis un modèle unique, rapprocher les bons de livraison de la pose et transmettre les pièces par un canal tracé. Côté assureur, des outils d’analyse documentaire et de score de risque repèrent les irrégularités. Conservez toujours les justificatifs, ils sont la meilleure preuve en cas de contrôle.
Quelle est la différence entre une erreur et une fausse déclaration ?
La fausse déclaration est intentionnelle et vise à obtenir un avantage financier indu. L’erreur involontaire, comme une omission, peut tout de même réduire l’indemnité selon l’article L. 113-9 du Code des assurances. C’est à l’assureur de prouver l’inexactitude et l’intention.
Que faire si l’assureur refuse ou réduit l’indemnisation ?
Demandez par écrit le motif de la décision, vérifiez les clauses du contrat et rassemblez vos preuves. Si le désaccord persiste, saisissez le service réclamation de l’assureur, puis le Médiateur de l’assurance.
Sources
- Sénat : risques de pratiques frauduleuses pour les consommateurs
- DGCCRF : pratiques commerciales trompeuses
- France Assureurs : transition vers le véhicule électrique
- Légifrance : Code des assurances, partie législative
- Sia Partners : la détection de la fraude en assurance
- Matmut : refus d’indemnisation d’assurance auto
- Shift Technology : fraude aux bris de glace
- Klippa : détection de fraude sur demandes d’indemnisation
- MangoApps : liste d’indicateurs d’alerte sur les sinistres
- Roole : fausse déclaration à l’assurance auto