Il n’existe pas un « code sinistre » universel que tous les assureurs auto se partageraient. Ce que vous voyez sur un dossier, c’est un ensemble de références : un numéro de sinistre attribué à la déclaration, un numéro de contrat, parfois un code intermédiaire, l’immatriculation et la garantie mobilisée. Pour un centre de vitrage, savoir distinguer chacune de ces références, c’est éviter les devis qui se perdent, les factures rejetées et les relances inutiles.
En bref
- Le numéro de sinistre identifie la déclaration. Il est distinct du numéro de contrat, du code intermédiaire et de l’immatriculation.
- En bris de glace, demandez ce numéro à l’assureur avant toute intervention et reportez-le sur le devis, l’ordre de réparation et la facture.
- Le délai de déclaration est en principe de 5 jours ouvrés, et de 2 jours ouvrés en cas de tentative de vol.
- Si la référence manque ou semble fausse, vérifiez-la auprès de l’assureur par écrit, et conservez la trace de l’échange.
- Une gestion centralisée des dossiers évite de ressaisir les références à chaque étape.
Table des matières
- Ce que recouvre un « code sinistre » sur un dossier
- Une nomenclature commune ? Non, des formulaires propres à chaque assureur
- Le bris de glace : libellés et conditions de prise en charge
- Obtenir le numéro de sinistre : la séquence qui évite les rejets
- Les délais : à quel moment le numéro doit exister
- Comment l’expert utilise ces références
- Après le sinistre : ce que le relevé d’informations retient
- Code absent, ambigu ou contesté : que faire
- Perspective : la référence est le point faible de la chaîne
- Centraliser les références avec Glass Manager
- Checklist avant d’envoyer un dossier à l’assureur
- FAQ
- Sources
Ce que recouvre un « code sinistre » sur un dossier
Le terme est un raccourci du terrain. Sur un formulaire de déclaration, plusieurs champs cohabitent. Le formulaire de déclaration de vol ou d’incendie d’Allianz en donne un bon exemple : il comporte un « N° de sinistre » séparé du « Code intermédiaire », du numéro de contrat, de l’immatriculation et de la garantie concernée.
Concrètement, voici les références que vous croisez le plus souvent.
| Référence | À quoi elle sert | Où la trouver |
|---|---|---|
| Numéro de sinistre | Identifier la déclaration chez l’assureur | Accusé de réception, courriel ou appel de déclaration |
| Numéro de contrat (ou de police) | Identifier l’assuré et ses garanties | Carte verte, avis d’échéance, espace client |
| Code intermédiaire | Identifier l’agence ou le courtier | Formulaire de l’assureur |
| Immatriculation | Identifier le véhicule | Carte grise |
| Garantie | Dire sous quelle garantie le sinistre est traité (ici, bris de glace) | Conditions particulières du contrat |
Un point de vocabulaire utile : un sinistre se classe en dommages matériels (le véhicule, les biens à l’intérieur ou ceux de tiers) ou en dommages corporels, selon le guide de gestion des sinistres d’Athlon. Le bris de glace relève des dommages matériels. Pour le détail des cas couverts, notre page sur les types de sinistres bris de glace fait le tour de la question.
Une nomenclature commune ? Non, des formulaires propres à chaque assureur
Les assureurs présentent leurs références à leur façon. L’intitulé, le nombre de champs et la forme du numéro changent d’un formulaire à l’autre. Le réflexe à adopter est simple : ne devinez jamais la signification d’un code. Reprenez la référence telle qu’elle figure sur le document de l’assureur, avec son intitulé exact, et saisissez-la dans le champ correspondant de votre dossier.
Pour un atelier qui travaille avec dix ou quinze compagnies et mutuelles, cela fait autant de présentations à connaître. C’est là que les erreurs de recopie apparaissent : un numéro de contrat saisi à la place du numéro de sinistre, un chiffre inversé, une immatriculation avec un tiret manquant.
Le bris de glace : libellés et conditions de prise en charge
Côté assureur, le bris de glace se décrit par la nature de l’atteinte. La GMF parle d’un impact, d’une fissure ou du bris total d’une surface vitrée. Elle précise aussi que, pour un réparateur non agréé, un accord préalable sur devis ou chiffrage est nécessaire avant l’intervention.
Deux conséquences pratiques pour un centre de vitrage :
- Le libellé du dommage doit être précis : impact ou fissure, position sur le pare-brise, vitre concernée. Un libellé vague allonge le contrôle.
- Le devis passe avant l’intervention dès que l’assureur l’exige. Notre guide sur l’approbation du devis par l’assurance détaille cette étape.
Le choix du réparateur reste celui de l’assuré. Un article consacré à la gestion des sinistres et au choix du réparateur décrit le parcours côté professionnel : de la prise de contact à la facture.
Obtenir le numéro de sinistre : la séquence qui évite les rejets
Index Assurance recommande de contacter l’assureur avant toute réparation, d’indiquer le numéro de contrat et d’obtenir un numéro de sinistre correspondant à la déclaration. Voici la séquence que nous conseillons aux ateliers.
- Recueillez les éléments du client : nom, immatriculation, numéro de contrat, assureur. La carte grise et l’attestation d’assurance suffisent le plus souvent. Notre outil de téléchargement du mémo et de la carte grise sert à ces pièces.
- Vérifiez la garantie bris de glace au contrat, ainsi que la franchise éventuelle.
- Déclarez, ou faites déclarer, le sinistre puis notez le numéro attribué.
- Reportez ce numéro partout : devis, ordre de réparation, facture, courriels.
- Archivez l’accusé de réception. Il fait foi en cas de doute sur la date.
Si vous intervenez pour le compte de l’assuré, un mandat de gestion sinistre cadre ce que vous pouvez faire auprès de l’assureur. Pour la transmission elle-même, voyez comment envoyer une déclaration de sinistre à l’assurance.
Les délais : à quel moment le numéro doit exister
Le sinistre doit être déclaré dans les cinq jours ouvrés à compter de la date de l’accident, indique France Assureurs. Pour un accident matériel, le constat amiable rassemble les circonstances, les dégâts apparents et les informations d’assurance, et il tient lieu de déclaration.
Pour le bris de glace, Groupama annonce 5 jours ouvrés à compter de la découverte, sauf délai contractuel plus long, et 2 jours ouvrés lorsque le dommage relève d’une tentative de vol. La déclaration doit identifier le véhicule, le contrat, la date, le lieu, les circonstances et les dommages.
Il existe des exceptions. En 2023, France Assureurs a recommandé une prolongation jusqu’à 30 jours pour des situations d’intensité inédite, comme les violences urbaines. Ce n’est pas la règle courante : le délai de votre client se lit dans son contrat.
Un client qui vous appelle le sixième jour n’est pas forcément perdu, mais prévenez-le de vérifier son contrat et de contacter son assureur sans attendre.

Comment l’expert utilise ces références
Le numéro de sinistre sert de fil conducteur jusqu’à l’expertise. L’expert vérifie la réalité des dommages et leur imputabilité au sinistre, puis estime les frais de remise en état, selon une fiche de la FNA. Pour les petits sinistres, l’expertise à distance, ou « photo expertise », fluidifie le traitement, à condition que la sécurité du véhicule (freins, structure) ne soit pas en cause.
Dans ce cas, le réparateur transmet à l’expert un dossier technique et administratif comprenant notamment la déclaration de sinistre et des photographies du véhicule. Chaque pièce doit donc porter la même référence. Des photos bien cadrées, une description claire et le bon numéro suffisent souvent à éviter un aller-retour. Notre page sur la documentation d’une intervention pare-brise mobile liste les photos et mentions à prévoir.
Pour comprendre l’écart entre une réparation et un remplacement, et donc le montant que l’expert peut retenir, ce comparatif sur le coût réparation ou remplacement du pare-brise donne des repères.
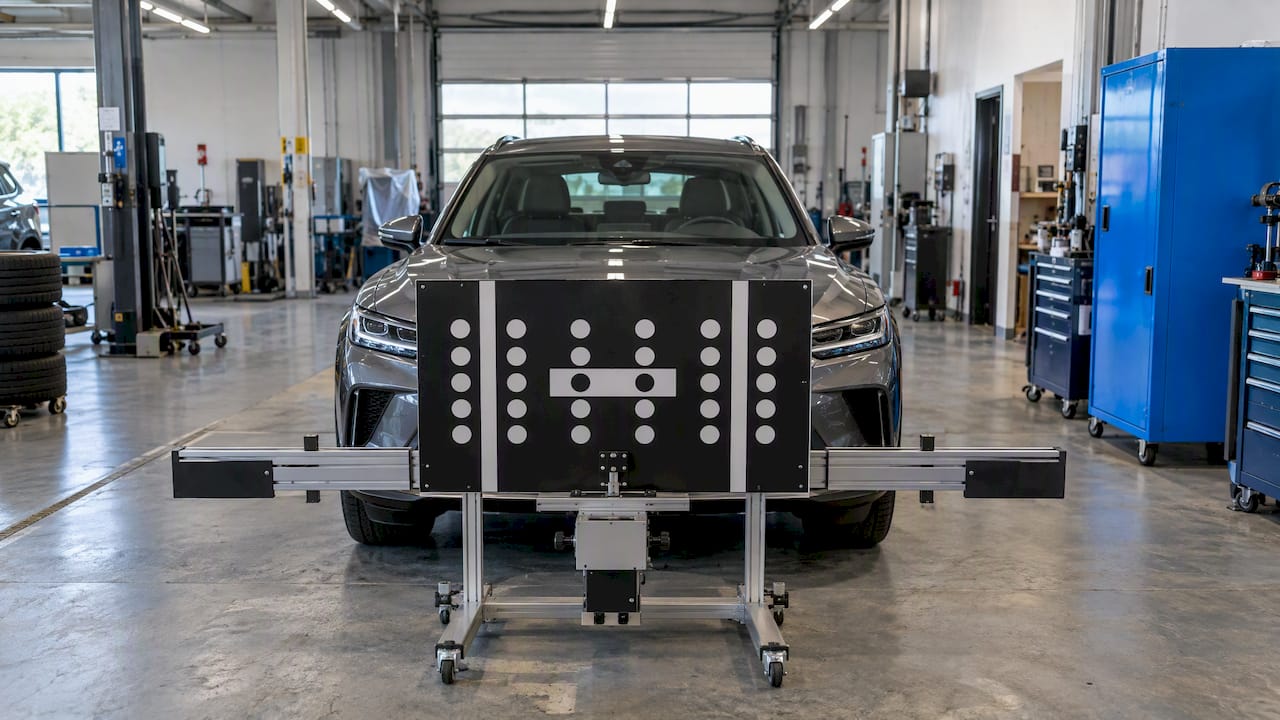
Pour les véhicules récents, pensez aussi au recalibrage des aides à la conduite, qui doit apparaître correctement sur la facture : voyez comment facturer un recalibrage ADAS.

Après le sinistre : ce que le relevé d’informations retient
Les références ne s’arrêtent pas au dossier de réparation. Le relevé d’informations comporte la date, la nature du sinistre et la part de responsabilité retenue. Selon l’annexe à l’article A121-1 du Code des assurances, un sinistre majore le coefficient de 25 %, sous réserve des exceptions que l’annexe prévoit. Ce mécanisme de bonus-malus fait évoluer le coefficient selon la survenue ou non de sinistres sur la période annuelle.
Le relevé de la Macif récapitule les antécédents du conducteur sur les cinq dernières années, avec le nombre de sinistres responsables ou non.
Pourquoi vous en préoccuper en atelier ? Parce que vos clients vous poseront la question : « est-ce que ça va me coûter du bonus ? ». Vous n’êtes pas là pour trancher à la place de l’assureur. En revanche, vous pouvez leur indiquer que la nature du sinistre et la part de responsabilité sont les éléments inscrits au relevé, et les renvoyer vers leur assureur pour leur situation précise.
Code absent, ambigu ou contesté : que faire
Trois situations reviennent souvent.
Le numéro manque
Retrouvez l’accusé de réception de la déclaration (courriel, SMS, courrier). À défaut, appelez l’assureur avec le numéro de contrat et l’immatriculation, et demandez le numéro correspondant à la déclaration. Notez la date et le nom de l’interlocuteur.
Le numéro semble ambigu
Si deux références coexistent (par exemple un numéro de dossier et un numéro de sinistre), demandez à l’assureur laquelle il attend sur la facture. Écrivez la réponse. Un courriel de confirmation suffit comme trace.
La prise en charge est refusée ou discutée
Le refus a des causes identifiables : garantie absente, délai dépassé, devis non validé. Notre page sur le refus de prise en charge d’un vitrage détaille les causes et les recours. Pour les désaccords persistants, la voie classique est une réclamation écrite auprès du service réclamations de l’assureur, puis, si besoin, la médiation de l’assurance : renseignez-vous sur la procédure en vigueur auprès de l’assureur concerné.
Dans tous les cas, gardez le fil : devis, photos, accusés de réception, échanges. Un dossier complet se défend mieux. La page suivre les dossiers d’assurance automobile explique comment organiser ce suivi.
Perspective : la référence est le point faible de la chaîne
Dans un centre de vitrage, l’erreur administrative ne vient presque jamais d’un calcul. Elle vient d’une référence mal recopiée ou retrouvée trop tard : un numéro de sinistre sur le devis, un autre sur la facture, et le dossier part en relance.
Nous pensons que le dossier bris de glace doit être traité comme une seule chaîne, du devis à la facture et aux relances, avec une référence saisie une fois et reprise partout. C’est pourquoi Glass Manager centralise le dossier, s’interface avec les logiciels de chiffrage du marché et fonctionne au paiement à l’usage, sans engagement d’abonnement.
Notre conviction : moins de ressaisies, c’est moins d’erreurs, et plus de temps pour poser des vitrages.
Fabien
Centraliser les références avec Glass Manager
Glass Manager est une plateforme pensée pour les centres de vitrage et les garages. Elle automatise la création, le suivi et l’envoi des devis, des déclarations de sinistre, des factures et des bons de livraison, et gère les relances auprès des assureurs. Le modèle est le paiement à l’usage, par crédits de traitement de dossiers, sans abonnement. Découvrez la gestion automatisée des dossiers bris de glace ou consultez les tarifs.
Le chatbot IA est proposé à 360 € par an : le Chatbot IA répond aux questions courantes sur les dossiers. Pour la partie devis et factures, la gestion facturation et devis garde la même référence de sinistre d’un document à l’autre, et l’accélération de la validation des devis assureur vous aide à raccourcir les attentes.
Checklist avant d’envoyer un dossier à l’assureur
- Le numéro de sinistre est celui de cette déclaration, pas un ancien dossier.
- Le numéro de contrat et l’immatriculation correspondent à la carte grise et à l’attestation.
- La garantie bris de glace figure bien au contrat.
- Le devis est validé quand l’assureur l’exige avant intervention.
- Les photos portent le même nom ou la même référence que le dossier.
- Les mentions de la facture sont complètes : voir les mentions légales d’une facture vitrage.
- L’accusé de réception est archivé avec la date.
Si vous gérez plusieurs sites, la même discipline s’applique : la gestion multi-sites évite que chaque agence invente sa propre manière de noter les références.
FAQ
Qu’est-ce qu’un numéro de sinistre ?
C’est la référence attribuée par l’assureur à une déclaration précise. Elle est distincte du numéro de contrat, de l’immatriculation et de la garantie, comme le montre le formulaire de déclaration d’Allianz. Demandez-la à l’assureur au moment de la déclaration, puis reportez-la sur tous les documents du dossier.
Quand faut-il déclarer un sinistre auto ?
En principe dans les cinq jours ouvrés, selon France Assureurs. Pour un bris de glace, Groupama indique 5 jours ouvrés à compter de la découverte, ou 2 jours en cas de tentative de vol. Le contrat peut prévoir un délai plus long.
Faut-il un numéro de sinistre avant de remplacer un pare-brise ?
C’est la bonne pratique. Index Assurance recommande de contacter l’assureur avant toute réparation et d’obtenir le numéro correspondant. Selon la GMF, un réparateur non agréé a besoin d’un accord préalable sur devis.
Un sinistre bris de glace influence-t-il le bonus-malus ?
Le relevé d’informations mentionne la nature du sinistre et la part de responsabilité retenue. L’annexe à l’article A121-1 prévoit une majoration de 25 % par sinistre, sous réserve d’exceptions. Pour un cas précis, le client doit interroger son assureur.
Sources
- Allianz, déclaration de sinistre vol ou incendie
- Athlon, gestion des sinistres
- GMF, que faire en cas de bris de glace
- Index Assurance, déclarer un bris de glace
- France Assureurs, accidents de voiture et démarches
- Groupama, déclarer un bris de glace
- France Assureurs, communiqué de juillet 2023
- FNA, fiche expertise à distance
- Légifrance, annexe à l’article A121-1 du Code des assurances
- Macif, relevé d’informations
- Auto Glass Kings, réparation ou remplacement du pare-brise