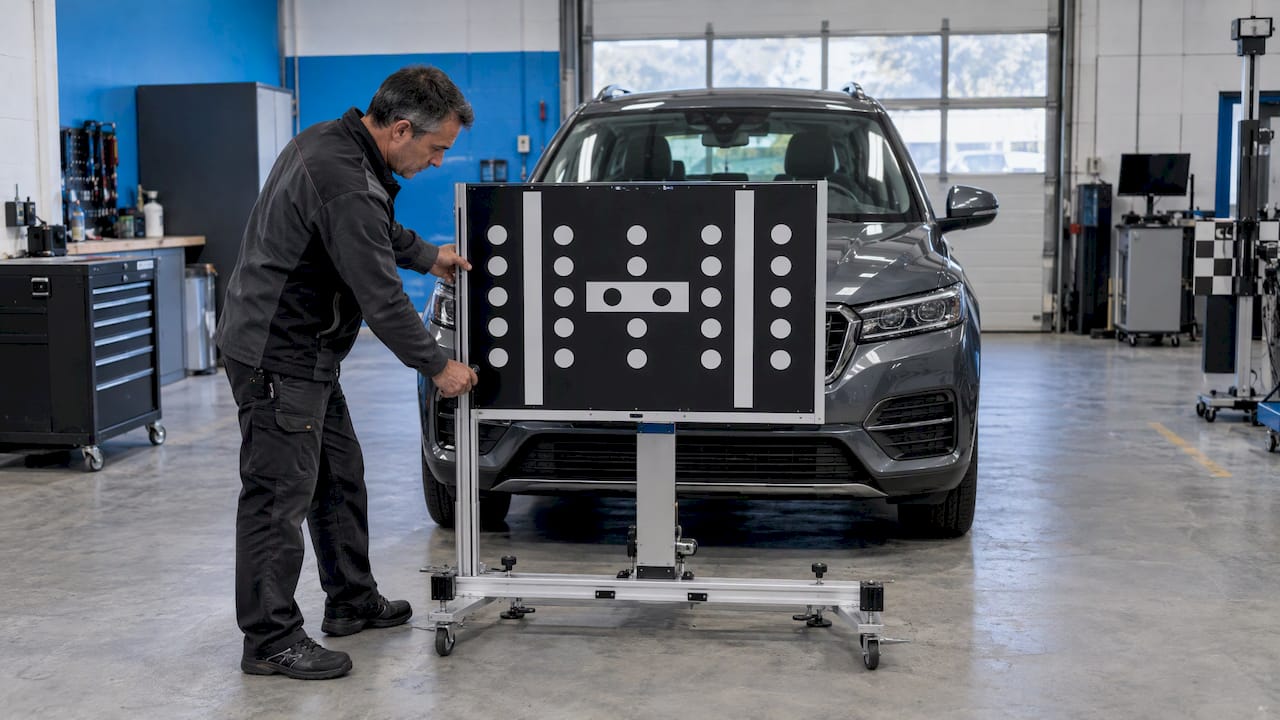
Pour qu’un assureur prenne en charge un remplacement de pare-brise sur un véhicule équipé d’ADAS (aides à la conduite), le dossier doit prouver trois choses : le sinistre est couvert, le devis a été validé avant les travaux, et le recalibrage a bien été exécuté selon la procédure du constructeur. Concrètement, cela donne un devis ventilé, une facture détaillée, un rapport de calibration (pré-scan, résultat, post-scan) et les pièces d’identification du sinistre. Un dossier incomplet suspend le règlement ; un dossier cohérent dès le premier envoi le débloque. Chez Glass Manager, c’est exactement le travail administratif que nous automatisons pour les centres de vitrage, du devis à la facture et aux relances.
En bref
- Un dossier ADAS se compose de quatre blocs : identification du sinistre, devis ventilé validé avant travaux, preuves de calibration, facture détaillée.
- Le devis doit isoler le vitrage, la pose, le recalibrage et la franchise, plutôt qu’afficher un total global.
- La preuve de calibration tient en un pré-scan, un résultat horodaté et un post-scan comparé, rangés dans le même dossier que la facture.
- Les refus viennent surtout de travaux lancés sans accord de l’assureur, d’une déclaration tardive et d’un calibrage non conforme aux procédures constructeur.
- Le plus sûr est de standardiser la composition du dossier et de l’envoyer en une seule fois, avec une trace de chaque échange.
Table des matières
- Pourquoi l’ADAS change le dossier d’assurance
- Les quatre blocs d’un dossier ADAS complet
- Bloc 1 : les pièces d’identification du sinistre
- Bloc 2 : le devis ventilé, validé avant les travaux
- Bloc 3 : les preuves de calibration
- Bloc 4 : la facture détaillée
- Les erreurs qui déclenchent un complément ou un refus
- Données personnelles : ce que contiennent vos envois
- Une routine simple pour chaque dossier
- Ce que nous automatisons pour vous
- Notre point de vue
- FAQ
- Sources
Pourquoi l’ADAS change le dossier d’assurance
Un remplacement de pare-brise classique se justifiait par un devis et une facture. Dès que le véhicule porte une caméra derrière le pare-brise (freinage d’urgence, maintien dans la voie, régulateur adaptatif), l’intervention touche un système de sécurité. Le guide de bonnes pratiques ADAS de l’EGEA, relayé par auto-infos.fr, rappelle que tout remplacement de vitrage, réglage mécanique ou réparation consécutive à un accident peut nécessiter un recalibrage. La même source indique que plus de la moitié du parc roulant en France est équipée d’ADAS : le cas n’est plus une exception de l’atelier, c’est le cas courant.
Pour l’assureur, la question devient : quelle procédure a été exécutée, et quel résultat est documenté ? Si un accident survient plus tard et qu’un défaut de réparation est en lien de causalité avec lui, l’assureur peut contester le sinistre. Votre dossier est alors la seule défense du client, et la vôtre.
Les quatre blocs d’un dossier ADAS complet
Chaque assureur a ses habitudes, mais les pièces se regroupent toujours de la même façon.
| Bloc | Contenu | Moment |
|---|---|---|
| 1. Identification du sinistre | Déclaration, numéro de contrat, immatriculation, photos du vitrage endommagé, carte grise, attestation d’assurance | Avant toute intervention |
| 2. Devis ventilé | Vitrage, pose, recalibrage ADAS, franchise | Validation par l’assureur avant travaux |
| 3. Preuves de calibration | Pré-scan, relevés, résultat horodaté, post-scan | Pendant et après l’intervention |
| 4. Facture détaillée | Mentions légales, référence du vitrage, procédure de calibrage, référence du dossier sinistre | Fin d’intervention |
Les sections suivantes détaillent chaque bloc, avec l’endroit où les dossiers dérapent.
Bloc 1 : les pièces d’identification du sinistre
La déclaration de sinistre doit, selon Mondial Pare-Brise, contenir le nom et les coordonnées de l’assuré, son numéro d’assuré et de contrat, le nom du conducteur, l’immatriculation, la marque et le modèle, la date et le lieu de constatation, ainsi que la nature exacte des dégâts et les circonstances. Un constat amiable s’y ajoute si le sinistre résulte d’un accident, et un dépôt de plainte en cas de vandalisme ou de tentative de vol. Le même document précise qu’un réparateur agréé peut faire la démarche à la place du client et facturer directement l’assureur.
Côté atelier, on rassemble en pratique : carte grise, attestation d’assurance en cours de validité et photos du dommage prises avant toute intervention. Ces photos sont décisives : modifier l’état du vitrage avant la déclaration figure parmi les erreurs qui compromettent l’indemnisation, d’après fd-garage.fr.

Le délai de déclaration
Le sinistre se déclare dès qu’on en a connaissance et au plus tard dans les cinq jours ouvrés, ce que rappelle mastercovering.fr en citant l’article L113-2 du Code des assurances. En cas de déclaration tardive, l’assureur doit prouver que le retard lui a causé un préjudice pour invoquer la déchéance de garantie. Le délai est plus court (deux jours ouvrés) en cas de vandalisme, d’après le guide bris de glace de freeglass.fr. Dans votre process, la date de prise de contact avec le client doit donc figurer dans le dossier dès l’ouverture.
L’éligibilité, avant d’ouvrir le dossier
Un dossier monté sur un sinistre non couvert est du temps perdu. Vérifier la garantie et la nature du sinistre avant d’engager la procédure évite les demandes de complément en cascade. Nous détaillons cette vérification dans notre page sur le contrôle de l’éligibilité d’un bris de glace, et la lecture des références assureurs dans celle sur les codes sinistre des assureurs auto.
Bloc 2 : le devis ventilé, validé avant les travaux
C’est le point où se jouent la plupart des refus. Selon fd-garage.fr, le devis doit être ventilé en coût du vitrage conforme à la norme européenne 43R, main-d’œuvre et frais de pose, recalibrage ADAS si le véhicule est équipé, et franchise restant à charge. Il est soumis à l’assureur pour validation avant le début des travaux. Une réparation lancée sans accord préalable est, d’après la même source et mastercovering.fr, le motif de refus le plus fréquent.
Un devis lisible pour un gestionnaire de sinistres reprend :
- l’identité de l’atelier et du client, l’immatriculation, la marque, le modèle ;
- la référence et les caractéristiques exactes du vitrage (caméra, capteur de pluie, athermique, affichage tête haute) ;
- une ligne distincte pour la pose et la main-d’œuvre ;
- une ligne distincte pour le recalibrage, avec la méthode prévue (statique, dynamique ou les deux selon le constructeur) ;
- la franchise ;
- la référence du dossier sinistre quand elle existe.
Sur le coût du recalibrage, les ordres de grandeur publiés varient : fd-garage.fr cite de 100 à 400 € selon la marque et le modèle. Ce que votre devis doit montrer, c’est le montant réel de votre prestation, pas une moyenne.
Où le devis se bloque
Le devis qui se bloque est celui qui affiche un total sans détail, ou dont la référence de vitrage ne correspond pas à l’équipement du véhicule. Le cas typique : le pare-brise commandé n’a pas le support caméra ou la teinte compatible. Vérifier la compatibilité avant le devis est donc un gain de temps, comme l’explique notre page pourquoi vérifier la compatibilité du vitrage. Pour accélérer la réponse de l’assureur, consultez aussi notre guide sur l’approbation des devis par l’assurance.
Bloc 3 : les preuves de calibration
C’est le bloc spécifique à l’ADAS, et le plus souvent incomplet. Selon Garage MLP, de nombreux assureurs français demandent désormais en 2025 un rapport signé par l’atelier avec relevés avant et après l’opération, une facture mentionnant la procédure et le matériel utilisés, et des photos et notes techniques du contrôle final.
Le dossier de preuves se construit en trois temps.

Avant : le pré-scan
Le pré-scan consiste à lire l’ensemble des calculateurs du véhicule. Il est utile de conserver : les codes défaut liés aux ADAS, l’état de la caméra, du radar et du freinage, les défauts de communication, la tension de la batterie, le kilométrage, l’horodatage, ainsi que le nom et la version de l’outil de diagnostic. Les défauts sans rapport avec l’intervention restent consignés : ils prouvent l’état antérieur du véhicule et vous protègent d’une imputation abusive. Notre guide pour scanner un véhicule avant réparation détaille ce relevé.
Pendant : mesures et résultat
On conserve les preuves de mesure des cibles (positionnement, distances) et la capture d’écran horodatée du résultat de calibration. Si la caméra a été déposée ou repositionnée, des photos avant et après de son emplacement complètent la preuve. Ces éléments figurent dans la liste de contrôles que nous proposons dans la checklist ADAS pare-brise.
Après : post-scan et rapport lisible
Le post-scan est comparé au pré-scan, puis résumé dans un rapport lisible par un non-technicien : durée de l’opération, valeurs initiales et finales, numéro de série du véhicule. Ce type de rapport est archivé sans limite de temps par certains réseaux pour justifier leurs prestations auprès des assureurs, selon auto-infos.fr. Archiver durablement est une bonne règle : certains historiques de diagnostic s’effacent du véhicule, et c’est le dossier de l’atelier qui reste.
Les fichiers : originaux et chronologie
Conservez les photos en fichier d’origine, avec leurs métadonnées, et rangez-les dans une chronologie datée du dossier. Une capture recompressée ou renommée perd une partie de sa valeur probante. Pour les interventions à l’extérieur, notre page sur la documentation d’une intervention pare-brise mobile pour l’assurance précise la méthode.
Bloc 4 : la facture détaillée
La facture clôt le dossier et reprend le devis, avec le résultat. Selon Misterglass, elle indique l’identité de l’entreprise, la date et le numéro, le client, l’immatriculation, la marque et le modèle, le VIN si possible, la nature de l’intervention, la référence et les caractéristiques du vitrage, les consommables et la main-d’œuvre. Si le véhicule est équipé, elle mentionne le calibrage statique ou dynamique selon le constructeur et son résultat. Les montants ventilés et la référence du dossier sinistre facilitent la prise en charge.
Deux points pratiques sur la transmission :
- Depuis la loi du 3 décembre 2020, selon fd-garage.fr, un assureur ne peut pas refuser la cession de créance, même avec un réparateur non agréé : l’atelier peut donc facturer directement l’assureur.
- Sans cession de créance, l’assuré doit transmettre l’original de la facture acquittée (pas une copie ni un scan), et le remboursement prend de 10 à 30 jours d’après la même source.
Notre page sur la facturation d’un recalibrage ADAS détaille les mentions à porter pour ne pas voir la ligne contestée.
Les erreurs qui déclenchent un complément ou un refus
Les sources convergent sur une courte liste :
- Travaux lancés sans accord préalable de l’assureur. C’est l’erreur la plus fréquente, faute de constat des dommages.
- Déclaration au-delà de cinq jours ouvrés. L’assureur doit toutefois prouver un préjudice pour invoquer la déchéance.
- Calibrage non conforme aux procédures constructeur. Le document de calibration doit indiquer la procédure suivie, pas seulement « calibrage effectué ».
- Vitrage non conforme à la norme 43R. Selon fd-garage.fr, il entraîne un refus automatique.
- Pièce manquante. Selon pricelub.com, toute pièce manquante suspend le délai de règlement : mieux vaut un dossier complet dès le premier envoi, et un e-mail récapitulatif après chaque appel.
Si votre atelier traite beaucoup de dossiers, le risque n’est pas l’ignorance de cette liste, c’est l’oubli un jour de charge. Éviter la refacturation et les retours est l’objet de notre guide éviter la refacturation par l’assureur.
Données personnelles : ce que contiennent vos envois
Un dossier ADAS rassemble des données de l’assuré : identité, coordonnées, véhicule, compagnie d’assurance, contrat. Le RGPD s’applique à ces données. À titre d’exemple de bonne pratique, les politiques de confidentialité de réseaux du secteur, comme celle de Flash Pare Brise, prévoient un usage limité au service client et aux techniciens concernés par l’intervention, sans transfert hors de l’Union européenne, une conservation le temps du dossier puis une archive de trois ans maximum après le dernier contact sans intervention, et des droits d’accès, de rectification, d’effacement, de limitation et d’opposition. Pour votre atelier : n’envoyez à l’assureur que les pièces nécessaires au sinistre, et gardez les échanges dans un espace sécurisé plutôt que dans des boîtes mail personnelles.
Une routine simple pour chaque dossier
- À l’appel du client : noter la date, vérifier la garantie, demander les photos et le numéro de contrat.
- Avant le devis : contrôler la compatibilité du vitrage et l’équipement ADAS du véhicule.
- Devis : ventilé en quatre lignes, envoyé à l’assureur, validation obtenue avant de commander ou poser.
- Intervention : pré-scan, mesures, résultat horodaté, post-scan.
- Facture : mentions complètes, procédure de calibrage, référence sinistre, rapport joint.
- Suivi : relance à date fixe, trace de chaque échange.
Le point faible de cette routine est toujours le même : elle dépend de la discipline de chacun, dossier après dossier. C’est là que l’automatisation rapporte.
Ce que nous automatisons pour vous
Glass Manager est une plateforme qui automatise l’intégralité du dossier bris de glace : création et envoi des devis, déclarations de sinistre, factures, bons de livraison, suivi et relances auprès des assureurs. Elle est compatible avec les logiciels de chiffrage du marché, et fonctionne sans abonnement : vous payez à l’usage, au dossier traité. Vous pouvez découvrir la gestion de dossier bris de glace, la gestion facturation et devis et le fonctionnement de l’envoi des documents à l’assurance.
Notre chatbot IA est proposé à 360 € par an sur la boutique. Les services de gestion des techniciens et de relances sont présentés sur la page des tarifs.
Notre point de vue
Le dossier ADAS n’est plus un sujet technique à part : c’est un sujet administratif. Un calibrage parfaitement exécuté mais mal documenté revient, pour l’assureur, à un calibrage qui n’a pas eu lieu.
Nous pensons que la bonne méthode est de traiter le dossier comme une chaîne continue, du premier appel à la relance, avec des pièces toujours rangées au même endroit et un devis toujours ventilé de la même façon. C’est la raison pour laquelle Glass Manager couvre tout le parcours, du devis à la facturation et aux relances, plutôt qu’une seule étape.
Notre modèle suit la même logique : sans engagement, avec un paiement à l’usage, pour que le centre de vitrage ne paie que les dossiers qu’il traite réellement. Moins d’erreurs manuelles, moins de compléments demandés, un règlement plus rapide : c’est ce que vise notre automatisation.
Fabien
FAQ
Quels documents ADAS un assureur demande-t-il après un remplacement de pare-brise ?
Il attend en général le devis ventilé validé avant travaux, la facture détaillée et la preuve du recalibrage : rapport avec relevés avant et après, et mention de la procédure suivie. S’y ajoutent les pièces d’identification du sinistre (carte grise, attestation d’assurance, photos du dommage). Les exigences exactes varient selon l’assureur.
Un assureur peut-il refuser de payer directement un atelier non agréé ?
Selon fd-garage.fr, depuis la loi du 3 décembre 2020, un assureur ne peut pas refuser la cession de créance, même avec un réparateur non agréé. Chez certains assureurs, le passage par un partenaire reste le circuit habituel : AXA précise qu’avec un réparateur non partenaire, il faut l’appeler avant toute intervention pour enregistrer la déclaration.
Combien de temps pour déclarer un bris de glace ?
La déclaration se fait dès la connaissance du sinistre et au plus tard sous cinq jours ouvrés, deux en cas de vandalisme. Au-delà, l’assureur doit démontrer un préjudice pour opposer la déchéance de garantie. Notez la date de contact du client dans le dossier.
Faut-il conserver les rapports de calibration ?
Oui. Pré-scan, résultat horodaté et post-scan prouvent la procédure suivie et l’état du véhicule avant l’intervention. Ils servent en cas de litige ou d’accident ultérieur. Archivez-les avec la facture, en fichiers d’origine.
Sources
- ADAS : la réparation face à une nouvelle ère de rigueur, auto-infos.fr
- Comment déclarer un bris de glace à son assurance, Mondial Pare-Brise
- Assurance bris de glace : votre garagiste peut gérer, fd-garage.fr
- Refus bris de glace : motifs et solutions, mastercovering.fr
- Bris de glace : que faire et comment être pris en charge, freeglass.fr
- Facture pare-brise : modèle, mentions, remboursement, Misterglass
- Remboursement assurance auto : quels délais légaux, pricelub.com
- Politique de confidentialité, Flash Pare Brise
- Que faire en cas de bris de glace ? Démarches AXA