Un devis bris de glace se gagne ou se perd sur quelques lignes : la référence du vitrage, les équipements montés, la pose, la calibration, le déplacement et le reste à charge de l’assuré. Quand l’une manque, l’assureur renvoie le dossier, l’expert conteste, ou le centre absorbe la différence. Pour un centre de vitrage, une tarification maîtrisée repose sur deux choses : connaître les postes et les fourchettes du marché, et ne pas retaper à la main des données que le dossier contient déjà. C’est précisément ce que Glass Manager automatise, du devis à la facture et aux relances, avec un paiement à l’usage et sans abonnement.
En bref
- Le tarif d’un bris de glace se décompose en six postes : vitrage, équipements, pose, calibration, déplacement, reste à charge.
- Les prix de pièce vont de 400 à 600 € pour un pare-brise standard à plus de 800 € pour un vitrage chauffant, avec 80 à 200 € de recalibrage ADAS en plus.
- Le coût moyen d’un sinistre bris de glace a augmenté de 42 % entre 2018 et 2023, contre 19 % pour les pièces de rechange : la technicité des vitrages pèse sur chaque devis.
- La franchise varie selon le contrat et selon que le réparateur est agréé ou non : la facturer et l’encaisser correctement fait partie du prix.
- Un dossier chiffré, documenté et envoyé complet à la première demande se règle plus vite.
Table des matières
- Les six postes qui composent un tarif de bris de glace
- Fourchettes de prix : ce que le marché pratique
- Réparer ou remplacer : le premier arbitrage tarifaire
- Franchise et reste à charge : ce que le devis doit afficher
- Le cadre légal : choix du réparateur et expertise
- Pourquoi les montants montent : la technicité des vitrages
- Où la tarification se perd dans l’administratif
- Glass Manager : du devis à la facture sans ressaisie
- Le point de vue de Glass Manager
- FAQ
- Sources
Les six postes qui composent un tarif de bris de glace
Pour décomposer le prix d’un remplacement de pare-brise, six postes sont à distinguer :
- Le vitrage : dimensions, teinte, provenance et référence propre au véhicule.
- Les équipements : caméra, capteur de pluie ou de luminosité, chauffage, acoustique, affichage tête haute.
- La pose : dépose, préparation, collage, joints et pièces de finition.
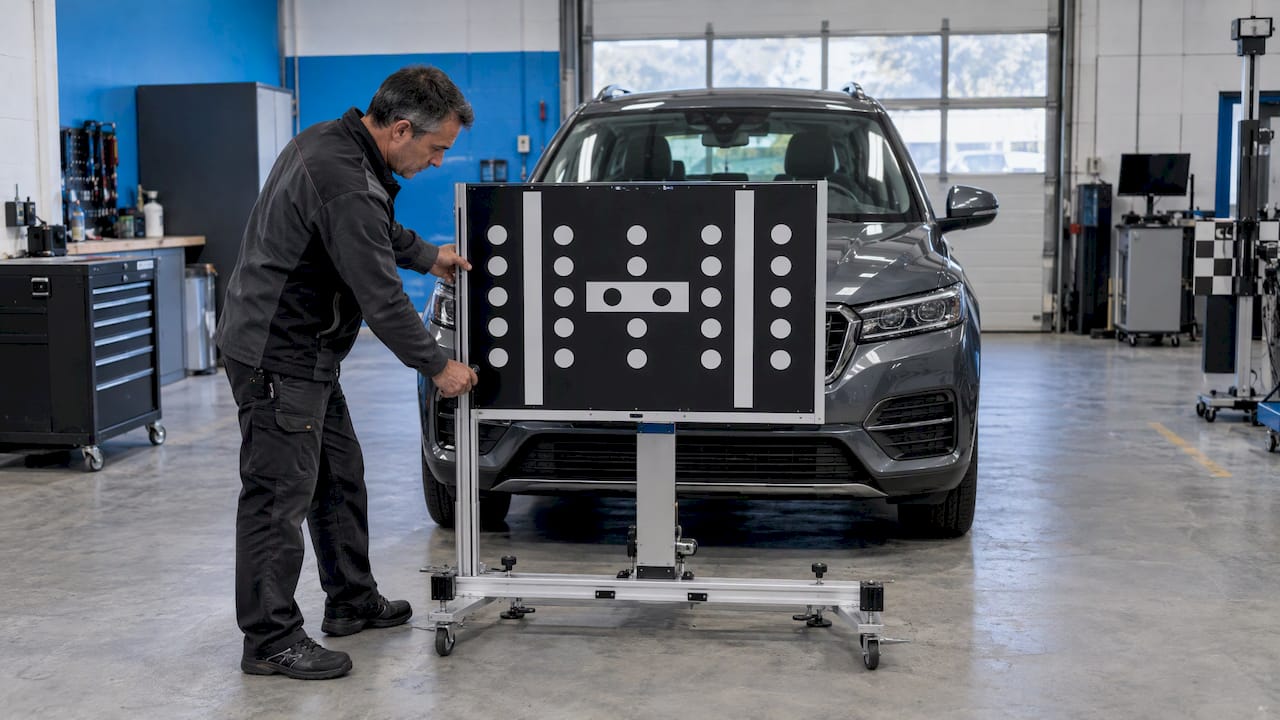
- La calibration : obligatoire quand une caméra d’aide à la conduite est montée.
- Le déplacement, selon les conditions d’intervention.
- Le reste à charge : franchise et plafonds du contrat avec garantie, ou montant TTC du devis sans garantie.
Le piège classique n’est pas un poste mal évalué, mais un poste oublié. Un devis sans ligne de calibration sur un véhicule à caméra, ou sans joints et clips, devient un écart de marge à la facturation. Un prix trop bas affiché pour attirer le client exclut d’ailleurs souvent ces éléments, ce qui explique que les comparaisons de tarifs entre centres soient trompeuses si l’on ne compare pas les mêmes lignes.
Fourchettes de prix : ce que le marché pratique
Les fourchettes publiées pour la pièce seule, la main-d’œuvre et le recalibrage donnent un repère de cohérence pour vos propres grilles :
| Élément | Fourchette indicative |
|---|---|
| Pare-brise standard (pièce) | 400 à 600 € |
| Surcoût vitrage athermique | + 100 à 150 € |
| Vitrage acoustique (pièce) | 400 à 600 € |
| Vitrage chauffant (pièce) | plus de 800 € |
| Recalibrage des capteurs ADAS | 80 à 200 € |
| Main-d’œuvre (1 à 2 heures) | 100 à 250 € |
Ces montants sont des ordres de grandeur, pas des tarifs à recopier : la référence, l’origine de la pièce et sa disponibilité font varier le résultat. D’autres professionnels publient des fourchettes toutes prestations comprises par catégorie de véhicule : de 500 à 700 € pour une citadine ou une compacte, de 600 à 1 100 € pour un SUV ou une berline, et de 1 100 à 2 200 € et plus pour un modèle premium, électrique ou à toit panoramique.
Les écarts sont réels, y compris sur une même référence : la réponse du gouvernement à une question parlementaire cite, pour un pare-brise de Citroën C4, des prix allant de 1 000 à 1 650 €, soit des écarts pouvant atteindre 50 %. C’est une raison de plus de justifier chaque ligne du devis : l’assureur compare, et il en a le droit.

Le recalibrage ADAS, ligne à part entière
Sur un véhicule équipé d’une caméra, le recalibrage n’est pas une option : il fait partie de l’intervention. Il doit donc apparaître sur le devis comme sur la facture, avec ses mentions propres. Nous avons détaillé la méthode dans notre guide pour facturer un recalibrage ADAS, à lire si vos factures sont régulièrement renvoyées sur ce point.
Réparer ou remplacer : le premier arbitrage tarifaire
La différence de prix entre les deux opérations est considérable : environ 90 € pour 45 minutes de réparation contre plus de 400 € pour un remplacement. Mais la réparation n’est possible que si l’impact respecte des critères précis. Selon les professionnels, il doit être plus petit qu’une pièce de 2 €, se trouver hors du champ de vision direct du conducteur, à distance suffisante des bords du pare-brise, et le vitrage ne doit pas cumuler plus de trois impacts. La réparation par injection de résine coûte en moyenne 90 à 160 €.
Côté assureurs, la logique est la même : le pare-brise feuilleté, composé de deux couches de verre et d’un film PVB, pousse à préférer l’injection de résine dès que l’impact reste limité. Chez la plupart des assureurs, la réparation d’impact est prise en charge sans franchise. Un diagnostic précis dès l’ouverture du dossier évite donc de chiffrer un remplacement qui sera refusé, ou de réparer ce qui aurait dû être remplacé. C’est l’objet de notre page sur le contrôle de l’éligibilité d’un bris de glace avant d’ouvrir le dossier.
Une fois l’intervention terminée, le client demande souvent comment entretenir son vitrage. Un contenu sur le polissage du vitrage automobile en sécurité peut compléter votre conseil après-vente sur l’entretien courant.
Franchise et reste à charge : ce que le devis doit afficher
La franchise est le poste qui fait le plus varier ce que paie l’automobiliste, donc la facilité avec laquelle il accepte votre devis. Plusieurs mécanismes coexistent.
- Selon le contrat et le réparateur. Dans la formule standard de la Matmut, la franchise de remplacement est de 15 % du montant des dommages, mais il n’y en a pas si l’intervention est réalisée par un réparateur agréé ; la réparation d’impact est sans franchise dans tous les cas.
- Déduite du règlement. Chez GMF, la franchise ne s’applique pas à une réparation mais est déduite du montant réglé au réparateur en cas de remplacement. Votre facture doit donc faire apparaître clairement la part assureur et la part assuré.
- Avec option. Un assureur en ligne illustre le mécanisme : une franchise de 25 % des réparations, soit 150 € sur une facture de 600 €, que l’option zéro franchise, à partir de 1,90 € par mois, ramène à 0 €. Le coefficient bonus-malus n’est pas touché dans les deux cas.
Par ailleurs, les franchises relevées sur le marché oscillent entre 0 et 50 € pour une réparation, et entre 75 et 200 € pour un remplacement complet. Un contrat peut aussi couvrir le pare-brise sans couvrir de la même façon les vitres latérales : selon l’analyse de Jechange, la franchise peut s’appliquer au pare-brise mais pas aux vitres latérales.
En pratique, le centre doit connaître la franchise applicable avant de chiffrer, la faire figurer sur le devis et l’encaisser. Notre méthode pour encaisser la franchise vitrage détaille cette étape, source fréquente de pertes quand elle est traitée à la main.
Le cadre légal : choix du réparateur et expertise
Le devis s’inscrit dans un cadre précis. Depuis la loi Hamon de 2014, l’assuré choisit librement son réparateur sans avance de frais, y compris un réparateur non agréé, au titre des articles L. 211-5-1 et L. 211-5-2 du code des assurances. L’assureur, lui, n’est tenu de payer que les frais nécessaires à la remise en état (article L. 121-1) et peut demander une expertise si le coût lui paraît contestable.
Les assureurs organisent cette contrainte à leur manière. GMF indique que, pour un réparateur non agréé, un accord préalable de prise en charge est obligatoire sur la base d’un devis ou de son chiffrage, faute de quoi l’indemnisation peut être partielle ou nulle. Concrètement, un devis précis, détaillé et rapidement transmis est ce qui protège votre trésorerie. Nos guides sur l’approbation du devis par l’assureur et sur la validation accélérée des devis reprennent ces étapes, et celui sur l’évitement de la refacturation par l’assureur traite des écarts constatés après coup.
Pourquoi les montants montent : la technicité des vitrages
Selon l’ANFA, le coût moyen d’un sinistre bris de glace a progressé de 42 % entre 2018 et 2023, alors que l’indice INSEE des pièces de rechange pour véhicules particuliers n’a augmenté que de 19 % sur la période. Près de la moitié de la hausse ne s’explique donc pas par l’inflation générale : caméras, vitrages athermiques et acoustiques alourdissent chaque dossier. Le même document rappelle que le bris de glace représente 37 % des sinistres pris en charge par les assureurs, mais 15 % seulement du volume de remboursement.
Les volumes confirment l’enjeu : d’après les chiffres de France Assureurs rapportés par la presse, la garantie est présente sur 91,6 % des 42,3 millions de contrats analysés, avec 62 sinistres pour 1 000 véhicules en 2024 et un coût moyen de 715 euros. Pour un centre, cela signifie beaucoup de dossiers, chacun avec peu de marge d’erreur administrative.
Où la tarification se perd dans l’administratif
La grille de prix ne suffit pas. Sur le terrain, la marge s’érode à d’autres endroits :
- un devis recomposé à la main à partir d’un logiciel de chiffrage, avec des risques de ressaisie ;
- une ligne de calibration, de joints ou de déplacement oubliée ;
- une franchise mal reportée entre le devis et la facture ;
- des documents envoyés incomplets, donc une prise en charge retardée ;
- une relance qui n’est faite que lorsque quelqu’un y pense.
Chacun de ces points a un coût mesurable en temps et en trésorerie. Un refus de prise en charge, par exemple, a des causes précises et des recours que nous décrivons dans notre page sur le refus de prise en charge d’un vitrage. L’enjeu de la tarification est donc autant de produire un devis juste que de le faire circuler sans friction jusqu’au paiement.
Glass Manager : du devis à la facture sans ressaisie
Glass Manager automatise l’intégralité du dossier bris de glace, du devis jusqu’à la facturation et aux relances. L’interface est compatible avec tous les logiciels de chiffrage du marché, ce qui permet de garder votre méthode de chiffrage. La plateforme gère aussi les déclarations de sinistres, les bons de livraison, le stock de vitrages, les techniciens et les véhicules de prêt, avec une gestion centralisée de ces processus administratifs.
Le modèle est le paiement à l’usage : vous achetez des crédits de traitement de dossiers, sans engagement d’abonnement. Vous pouvez commencer par le module Gestion Facturation / Devis, consulter les tarifs ou parcourir notre guide pour automatiser les devis de vitrage. Pour répondre aux questions de vos clients et des assurés, le Chatbot IA est proposé à 360 € par an.
Le chiffrage reste votre métier. Le suivi, l’envoi et la relance de chaque dossier peuvent, eux, tenir dans un seul outil.
Le point de vue de Glass Manager
Un devis de bris de glace n’est pas qu’un prix : c’est le premier document d’un dossier qui doit aller jusqu’au règlement. Nous voyons la tarification comme une chaîne. Le chiffrage donne la bonne ligne, le devis l’affiche proprement, la franchise est reportée sans erreur, la facture reprend les mêmes données, et la relance part quand elle doit partir.
C’est pourquoi nous avons conçu Glass Manager pour couvrir le dossier entier plutôt qu’une seule étape. Notre positionnement est simple : limiter les erreurs administratives grâce à l’IA, rester compatible avec les logiciels de chiffrage que vous utilisez déjà, et vous laisser payer à l’usage, sans engagement.
Avec des coûts de sinistres qui montent plus vite que les pièces elles-mêmes, la rigueur administrative devient un levier de rentabilité à part entière. Un centre qui documente bien chaque intervention et envoie ses pièces complètes du premier coup protège sa marge.
Fabien
FAQ
Quel est le prix moyen d’un remplacement de pare-brise ?
Les fourchettes publiées vont d’environ 300 à 900 € selon les sources, et bien davantage pour un modèle premium ou électrique. Un standard commence autour de 400 à 600 € pour la pièce seule, auxquels s’ajoutent la main-d’œuvre et, si le véhicule est équipé d’une caméra, le recalibrage ADAS. Le montant exact dépend de la référence du vitrage et de ses équipements.
Quelle franchise s’applique à un bris de glace ?
Elle dépend du contrat et du type d’intervention. Les relevés du marché situent la franchise entre 0 et 50 € pour une réparation et entre 75 et 200 € pour un remplacement, mais certains contrats la fixent en pourcentage, par exemple 15 % ou 25 % des dommages. Elle peut aussi être supprimée par un réparateur agréé ou une option zéro franchise.
L’assuré peut-il choisir un réparateur non agréé ?
Oui. La loi lui permet de choisir librement son réparateur sans avance de frais, y compris non agréé. L’assureur ne rembourse toutefois que les frais nécessaires à la remise en état et peut demander une expertise. Certains assureurs exigent donc un accord de prise en charge préalable sur la base d’un devis.
Un bris de glace fait-il augmenter la prime d’assurance ?
Les assureurs cités dans cet article indiquent que le bris de glace n’affecte pas le coefficient bonus-malus, que ce soit pour une réparation ou un remplacement. Les modalités exactes se vérifient dans le contrat de l’assuré.
Sources
- Prix d’un remplacement de pare-brise : ce qui fait le coût (HS Glass)
- Remplacement pare-brise : les éléments qui influencent le coût (Gueudet)
- Prix changement pare-brise : tarifs et bris de glace 2026 (Gueudet)
- Question n°13001 : Facturation du vitrage automobile (Assemblée nationale)
- Comment marche l’assurance bris de glace et sa franchise ? (Jechange)
- Garantie bris de glace : ce qui est vraiment couvert (Assuauto)
- Assurance bris de glace voiture (Matmut)
- Que faire en cas de bris de glace ? (GMF)
- Option Zéro franchise bris de glace (Direct Assurance)
- Le vitrage automobile, Autofocus n°111 (ANFA)
- Polir le vitrage automobile en sécurité (Diamondbrite)