Les remises assureurs en vitrage sont des rabais sur votre tarif public, demandés par les assureurs aux réparateurs agréés en échange d’un flux de sinistres. Pour les gérer correctement, il faut trois choses : savoir ce que vous avez accepté dans la convention, les faire apparaître ligne par ligne sur le devis et la facture, puis suivre leur effet réel sur votre marge, dossier par dossier. Voici la méthode, avec le cadre juridique et un exemple chiffré.
En bref
- Une remise assureur se négocie sur votre tarif public. Selon la CEPC, elle doit être proportionnée à des volumes clairement affichés dans la convention.
- Une remise doit toujours figurer sur le devis et la facture : c’est une mention obligatoire (article L441-9 du Code de commerce).
- Il faut distinguer la remise assureur, la franchise du client et le taux horaire imposé : ce sont trois mécanismes différents, à tracer séparément.
- Le suivi dossier par dossier (taux d’avoir, écarts avec l’expertise, relances) montre si les volumes promis compensent la remise accordée.
Table des matières
- Ce que recouvrent les remises assureurs en vitrage
- Agréé ou non agréé : ce que la remise achète
- Le cadre juridique en France
- Afficher une remise sur le devis et la facture
- Remise assureur et franchise : ne pas les confondre
- Suivre ses remises au quotidien
- Notre point de vue
- Centraliser le dossier avec Glass Manager
- FAQ
- Sources
Ce que recouvrent les remises assureurs en vitrage
Dans la pratique, le mot désigne plusieurs choses. Il faut les séparer avant de les gérer.
La remise négociée sur le tarif public. C’est le cœur du sujet. Selon une tribune publiée sur J2R Auto le 14 novembre 2025, les assureurs demandent 50 % de remise sur le prix public aux réparateurs agréés, et jusqu’à 25 % de « pieds de facture ». Ces chiffres sont ceux de la tribune, pas un barème général : chaque convention a ses propres taux.
Les pieds de facture. Il s’agit d’un pourcentage supplémentaire appliqué sur le total de la facture, en plus de la remise sur les lignes. Il se calcule souvent en fin de période ou à la facturation : il faut donc prévoir une ligne dédiée dans votre suivi.
La franchise du client. Elle n’a rien à voir avec la remise assureur : c’est la part qui reste à la charge de l’assuré. Chez certains assureurs, sans option « zéro franchise », elle correspond à 25 % de la facture, soit 150 € sur une facture de 600 €. Nous y revenons plus bas.
Le taux horaire imposé. Certains assureurs évaluent la main-d’œuvre avec un taux unique. La FNA a relevé 54 € HT chez AXA en 2022, 57 € HT en 2023 et 59 € HT chez Allianz, sans tenir compte de la zone de chalandise du réparateur. Ce n’est pas une remise au sens strict, mais l’effet sur votre marge est le même.

Agréé ou non agréé : ce que la remise achète
Être agréé, c’est accepter les conditions de l’assureur en échange de dossiers qu’il vous oriente. Ne pas l’être, c’est garder votre grille tarifaire. Christophe Bazin, secrétaire général de la FFC Mobilité Réparation et Services, le résume ainsi : ne pas être agréé ne signifie pas surfacturer, mais refuser les remises imposées en échange d’un flux.
Le calcul à faire est donc un calcul de volume. Selon Flotauto, les remises demandées par les assureurs entraînent une perte dans la facturation des prestataires agréés, mais ceux-ci bénéficient du pouvoir de prescription des assureurs, qui leur apportent de la clientèle. La question n’est pas « la remise est-elle bonne ou mauvaise ? », mais : le flux reçu compense-t-il le rabais consenti, une fois les coûts administratifs comptés ?
Pour répondre, comparez sur une période donnée :
- le chiffre d’affaires et la marge brute des dossiers agréés, remises et pieds de facture déduits ;
- le chiffre d’affaires et la marge des dossiers hors convention ;
- le temps passé par dossier de chaque type (saisie, justificatifs, relances).
Ce troisième point est le plus souvent oublié. Un dossier à marge réduite et lourd à traiter coûte davantage qu’il n’y paraît.
Une fois la réparation terminée, vos clients, agréés ou non, vous demandent souvent comment prendre soin de leur vitrage neuf. Un conseil simple à glisser dans le compte rendu d’intervention : polir et entretenir une vitre de voiture se fait avec des produits adaptés et sans dépasser les températures recommandées.
Le cadre juridique en France
Les remises ne sont pas un territoire sans règles. Plusieurs textes et avis encadrent la négociation.
Remises proportionnées à des volumes. Dans son avis du 14 janvier 2016, la Commission d’examen des pratiques commerciales (CEPC) a indiqué que les articles L441-3, L441-6 et L442-6 du Code de commerce s’appliquent aux relations entre assureurs, plateformes de gestion de sinistre, réparateurs et dépanneurs. Les remises doivent être proportionnées à des volumes clairement affichés, comme le rapporte Zepros Auto. L’avis donne raison au CNPA, à la FNAA et à la FFC, et vise les sociétés anonymes d’assurance, les mutuelles régies par le Code des assurances et les plateformes de gestion de sinistre, selon ce compte rendu.
Engagement écrit sur les volumes. La même source indique que, pour la DGCCRF, exiger une remise comme condition préalable aux commandes, sans engagement écrit sur un volume d’achat prévisionnel proportionné, engage la responsabilité des assureurs, qui peuvent être condamnés à des dommages et intérêts. La FFC formule la conséquence pratique : l’assureur doit s’engager par écrit sur des volumes, ou moduler la remise selon les volumes réellement confiés.
Tarif unique national. Sur les taux horaires, la FNA rappelle dans son document du 11 mai 2023 que la jurisprudence autorise un assureur ou un expert à évaluer un sinistre selon un marché moyen local. En revanche, elle dénonce l’imposition d’un tarif unique sur tout le territoire sans considération de l’entreprise qui répare ni de son implantation.
Que faire concrètement ? Avant de signer ou de renouveler une convention, relevez les volumes annoncés, la période de référence et la clause de révision du taux. Conservez les volumes réellement reçus. En cas de désaccord, ces chiffres sont votre base de discussion. Pour une situation précise, rapprochez-vous de votre fédération professionnelle ou d’un avocat en droit commercial.
Afficher une remise sur le devis et la facture
La remise n’est pas qu’une affaire de négociation : elle a une traduction comptable précise. D’après Service Public Entreprendre, la facture doit mentionner la « réduction de prix », c’est-à-dire le rabais, la ristourne ou la remise acquis à la date de la vente ou de la prestation et directement liés à l’opération. Cette obligation découle de l’article L441-9 du Code de commerce et de l’article 242 nonies A de l’annexe II du Code général des impôts. Les réductions de prix doivent apparaître clairement sur chaque ligne concernée, ou sous forme de remise globale.
La méthode de calcul
La séquence décrite par Axonaut est la bonne : total HT, remise en pourcentage ou en montant fixe sur ce total, TVA calculée sur le HT après remise, puis total TTC. En cas d’oubli de la remise sur une facture déjà émise, une facture d’avoir permet de corriger.

Exemple chiffré (illustratif)
Prenons un remplacement de pare-brise avec une remise assureur de 10 % et une TVA à 20 % :
| Ligne | Montant |
|---|---|
| Pare-brise (prix public HT) | 300,00 € |
| Pose, consommables et main-d’œuvre HT | 120,00 € |
| Total HT avant remise | 420,00 € |
| Remise assureur 10 % | -42,00 € |
| Total HT après remise | 378,00 € |
| TVA 20 % | 75,60 € |
| Total TTC | 453,60 € |
Ces montants sont donnés pour montrer la mécanique, pas comme des tarifs de référence. Deux erreurs reviennent souvent : appliquer la remise sur le TTC, ce qui fausse la TVA, et la faire disparaître dans un prix unitaire plus bas, ce qui efface la trace de la réduction.
Détailler pour faciliter la prise en charge
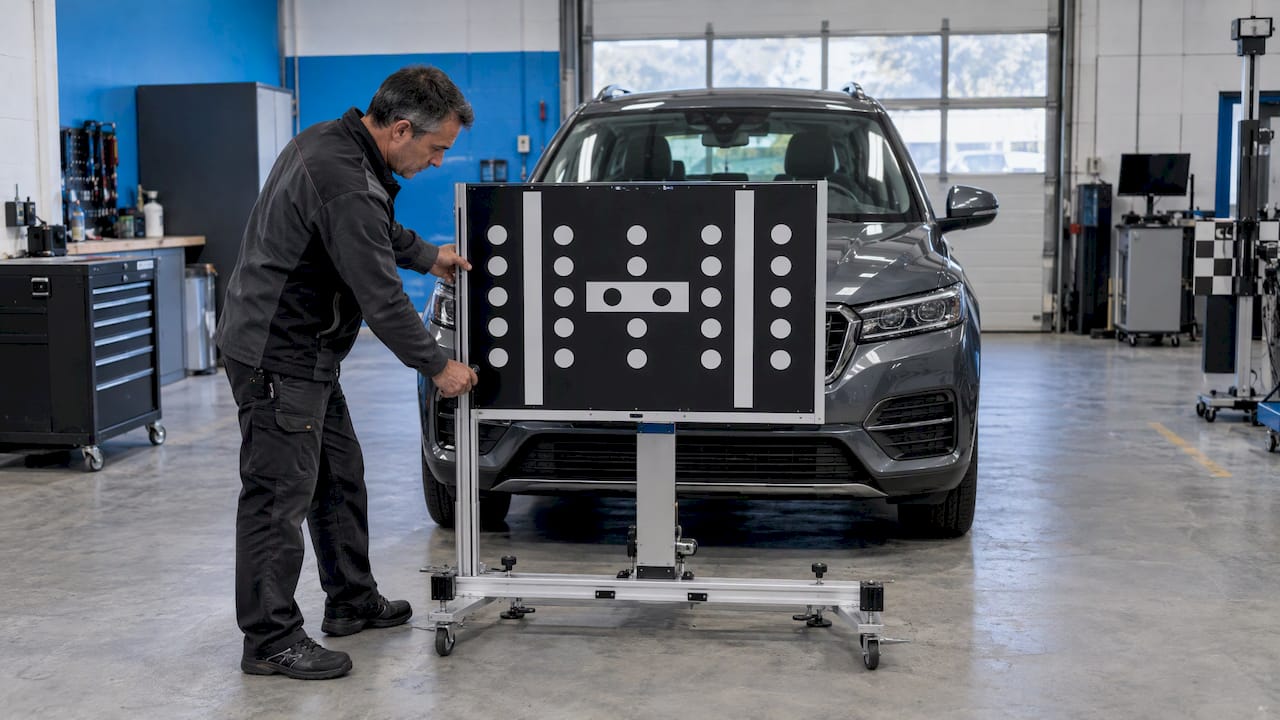
Une facture détaillée passe mieux chez l’assureur. Elle gagne à préciser la nature de l’intervention, la référence du vitrage, les consommables et la main-d’œuvre. Quand le véhicule est équipé d’une caméra ou de capteurs liés au pare-brise, le calibrage ADAS doit y figurer, en lignes ventilées. Nous détaillons la méthode dans notre guide pour facturer un recalibrage ADAS et dans la liste des mentions légales d’une facture de vitrage.
Remise assureur et franchise : ne pas les confondre
Le client, lui, voit surtout la franchise. Elle est fixée par son contrat, et son montant varie : un pourcentage de la facture chez certains assureurs, un forfait chez d’autres, nul avec une option « zéro franchise ». À titre d’exemple, l’option zéro franchise d’un assureur en ligne est proposée à partir de 1,90 € par mois, et le client n’a alors plus rien à payer.
Pour le centre, la règle de gestion est simple : la franchise se calcule sur la facture, et se règle par le client quand l’assureur rembourse directement le réparateur (tiers payant). Ne mélangez pas les deux dans vos écritures :
- la remise assureur réduit votre chiffre d’affaires facturé à l’assureur ;
- la franchise est une créance sur le client, à encaisser à la restitution du véhicule ;
- l’écart d’expertise (taux horaire, durée de pose) est une différence entre votre devis et le montant accepté.
La méthode d’encaissement est détaillée dans notre article encaisser la franchise vitrage. Et pour éviter qu’une prise en charge ne soit contestée après coup, voyez comment éviter la refacturation par l’assureur.
Suivre ses remises au quotidien
Le vrai risque n’est pas la remise elle-même, mais la perte d’information entre le devis, l’accord de l’assureur, la facture et le paiement. Voici un tableau de bord minimal, à tenir par assureur.
| Indicateur | Pourquoi le suivre |
|---|---|
| Taux de remise et pieds de facture appliqués | Vérifier que la facture correspond à la convention |
| Volume de dossiers reçus vs volume annoncé | Disposer de preuves pour renégocier |
| Écart entre devis et montant accepté | Repérer les taux horaires imposés |
| Taux d’avoir | Mesurer les erreurs de facturation |
| Délai de validation du devis | Mesurer le coût du temps administratif |
| Délai de paiement et relances | Protéger la trésorerie |
La FNA recommande, face aux évaluations des assureurs, de demander systématiquement au client le détail de l’évaluation pour identifier la différence avec votre devis. Archivez ce détail dans le dossier : c’est la pièce qui justifie une contestation.
Les gestes qui font gagner du temps
- Contrôler l’éligibilité avant d’ouvrir le dossier : garantie, franchise, conditions de la convention. Voir contrôler l’éligibilité d’un bris de glace.
- Standardiser le devis pour que remise et lignes ADAS apparaissent toujours au même endroit : automatiser les devis de vitrage.
- Accélérer la validation : accélérer la validation des devis assureur.
- Envoyer les documents complets du premier coup : envoi des documents à l’assurance.
- Relancer sur un calendrier fixe, pas quand la trésorerie manque.
Le bénéfice est mesurable. Dans un cas client publié, l’automatisation de la facturation et la centralisation des éléments facturables ont fait passer le taux d’avoir de 7 % à moins de 2 % ; chaque avoir évité est une remise oubliée ou une erreur de ligne de moins.
Notre point de vue
Chez Glass Manager, nous voyons les mêmes situations dans les centres de vitrage : la remise est négociée une fois par an, puis elle se perd dans des fichiers, des mails et des devis refaits à la main. Le jour où l’assureur conteste un montant, personne ne retrouve la convention ni le volume réellement reçu.
Notre conviction est que la remise se gère comme une donnée du dossier, pas comme un souvenir de négociation. C’est pourquoi nous avons conçu Glass Manager pour automatiser l’ensemble du dossier bris de glace, du devis à la facturation et aux relances, avec une interface compatible avec les logiciels de chiffrage du marché. Les pièces, les franchises et les échanges avec l’assureur restent au même endroit.
Le modèle est volontairement simple : vous payez à l’usage, avec des jetons, sans abonnement. Un centre qui traite beaucoup de dossiers agréés et un centre qui en traite peu paient ce qu’ils consomment. Moins de ressaisies, c’est moins d’erreurs, donc moins d’avoirs, et une marge que vous pouvez enfin lire dossier par dossier.
Fabien
Centraliser le dossier avec Glass Manager
Glass Manager automatise la création, le suivi et l’envoi des devis, déclarations de sinistre, factures et bons de livraison, avec des relances intégrées. Le fonctionnement est sans engagement : vous achetez des jetons de traitement de dossiers et vous payez à l’usage. Découvrez la gestion automatisée des dossiers de bris de glace et la gestion facturation et devis.
Pour les questions récurrentes de vos clients et des assurés, le chatbot IA est proposé à 360 € par an sur la boutique Glass Manager. Les tarifs et services détaillent aussi la gestion des techniciens et des relances.
FAQ
Une remise assureur doit-elle apparaître sur la facture ?
Oui. La réduction de prix acquise à la date de la prestation et liée à l’opération est une mention obligatoire de la facture, d’après Service Public Entreprendre. Elle peut figurer ligne par ligne ou en remise globale. Si elle a été oubliée, une facture d’avoir permet de régulariser.
Un assureur peut-il imposer une remise sans s’engager sur des volumes ?
Selon l’avis de la CEPC et la position de la DGCCRF relayés par la presse spécialisée, une remise doit être proportionnée à des volumes clairement affichés. Exiger une remise comme condition préalable, sans engagement écrit sur un volume prévisionnel, peut engager la responsabilité de l’assureur. Pour un litige précis, consultez votre fédération ou un avocat en droit commercial.
Quelle différence entre remise assureur et franchise ?
La remise est un rabais que vous consentez à l’assureur sur votre tarif public. La franchise est la part de la facture que l’assuré garde à sa charge, selon son contrat. Elles se tracent séparément : l’une réduit votre facturation à l’assureur, l’autre est une créance sur le client.
Ne pas être agréé veut-il dire facturer plus cher ?
Non, d’après la FFC Mobilité Réparation et Services : cela signifie seulement refuser les remises imposées en échange d’un flux de dossiers. Le réparateur non agréé applique sa propre grille, avec des mentions de facture identiques.
Sources
- Tribune J2R Auto : les réparateurs de pare-brise indépendants ne surfacturent pas
- Zepros Auto : la bataille du vitrage entre assureurs et réparateurs non agréés
- Zepros Auto : assureurs et carrossiers, remises soumises aux volumes
- Opticien-lunetier : remises conditionnées aux volumes (avis CEPC)
- Flotauto : le rôle structurant des assureurs en vitrage
- FFC : droits des carrossiers agréés lors des négociations avec les assureurs
- FNA : réparations bris de glace, pratiques de certaines assurances
- Service Public Entreprendre : documents commerciaux d’une entreprise individuelle
- Dext : mentions obligatoires sur une facture
- Axonaut : faire une facture avec remise
- Direct Assurance : option zéro franchise bris de glace
- Misterglass : modèle de facture pare-brise
- Diamondbrite : polir une vitre de voiture