Pour débloquer un dossier bris de glace bloqué chez l’assureur, la règle est simple : envoyez une relance documentée (photos horodatées, devis, preuve de déclaration) en respectant un calendrier strict, et escaladez sans attendre en cas de silence. Le déroulé qui fonctionne : J0, déclaration dans un délai légal court après le sinistre ; J+3, première relance ; J+10, rappel formel ; J+30, lettre recommandée puis, si besoin, saisine du médiateur.
En bref:
- La relance doit être systématique et documentée, avec un calendrier fixe allant de J+3 à J+30, pour éviter que le dossier ne soit oublié ou ignoré.
- Les preuves essentielles comprennent des photos horodatées, un devis détaillé, la déclaration initiale, et un mandat signé si le centre agit pour le compte de l’assuré.
- Vérifiez toujours la conformité du dossier avant toute relance, en s’assurant que tous les documents sont complets, corrects et bien formatés selon les exigences de l’assureur.
- La cession de créance doit être formalisée par écrit avec preuve de remise pour sécuriser le paiement direct par l’assureur et éviter des litiges juridiques.
- L’automatisation via des outils comme Glass Manager permet de centraliser, suivre et programmer les relances, tout en réduisant le risque d’erreurs humaines et de perte d’informations.
Table des matières
- Checklist pas à pas pour relancer l’assureur sur un dossier bris de glace
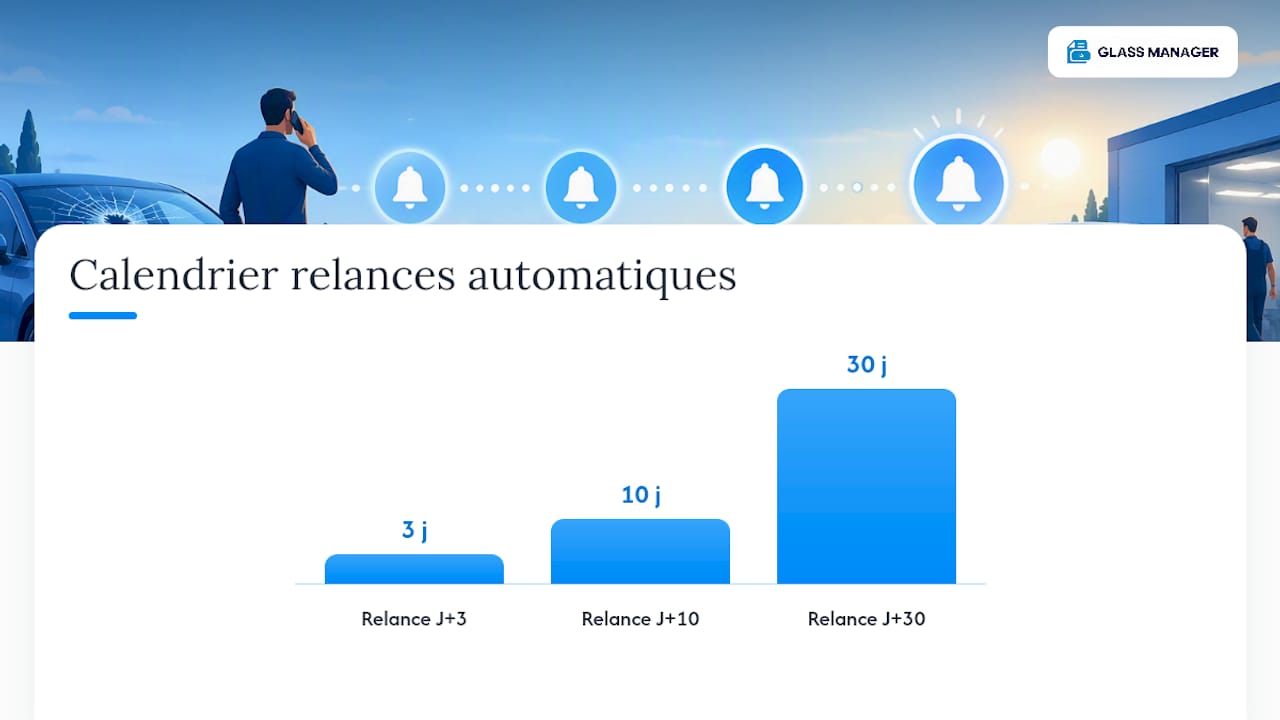
- Quel calendrier suivre pour relancer un dossier bris de glace ?
- Quelles preuves conserver pour défendre une relance assurance bris de glace ?
- Cession de créance : quels points vérifier avant de notifier l’assureur ?
- Que faire si l’assureur refuse ou ne répond plus ?
- Digitaliser les relances : ce que change un outil comme Glass Manager
- Le point de vue de Fabien : miser sur le process, pas sur l’insistance
- Glass Manager, la solution pour automatiser vos relances assurance
- Sources
- Questions fréquentes
Checklist pas à pas pour relancer l’assureur sur un dossier bris de glace
Avant d’envoyer la moindre relance, vérifiez que votre dossier tient la route. Un assureur qui traîne profite souvent d’un dossier incomplet plutôt que d’un mauvais vouloir, et la moitié des blocages viennent d’un document manquant ou mal formaté.
- Vérifiez le contrat : garantie bris de glace incluse, montant de la franchise, plafond de prise en charge, et présence éventuelle d’un réseau agréé imposant des conditions particulières.
- Rassemblez les preuves : photos datées du dommage, devis chiffré, numéro de sinistre, et copie de la déclaration initiale envoyée à l’assuré ou par lui.
- Choisissez le bon canal : l’extranet assureur reste le plus traçable, l’e-mail convient pour une relance simple, la lettre recommandée s’impose dès qu’un délai est dépassé.
- Consignez chaque échange : date d’envoi, interlocuteur, réponse obtenue, et mise à jour immédiate du statut dans votre outil de suivi.
Le point faible de la plupart des centres de vitrage n’est pas la préparation du dossier, mais son suivi dans le temps. Un dossier envoyé sans rappel programmé finit noyé dans la pile de l’assureur.
Conseil de pro : Nommez systématiquement vos fichiers avec le numéro de sinistre en préfixe (ex. “SIN2026 0451 devis.pdf”). Cela évite les pertes de temps quand un dossier revient sur le bureau trois semaines après son envoi initial.
Notre guide sur les types de remboursements assurance bris de glace détaille les plafonds et exclusions les plus fréquents selon les contrats.
Quel calendrier suivre pour relancer un dossier bris de glace ?
Une relance sans échéancier fixe part souvent à l’abandon après le premier silence. La bonne pratique observée chez les professionnels de la réparation consiste à programmer une relance progressive, du simple rappel écrit jusqu’à la lettre recommandée, à intervalles fixes plutôt qu’au feeling.
- J0 : déclaration du sinistre, dans le respect du délai légal.
- J+3 : relance initiale par e-mail ou extranet, avec pièces jointes complètes.
- J+10 : rappel téléphonique ou écrit si aucune réponse, en citant la première relance.
- J+30 : lettre recommandée avec accusé de réception valant mise en demeure amiable.
Ce rythme reprend la logique de relance progressive appliquée par les garages pour gérer leurs impayés, transposée aux dossiers assurance : plus l’intervalle entre deux relances est court et régulier, plus le taux de réponse grimpe.
Voici un modèle d’e-mail court pour une première relance :
Objet : relance dossier sinistre n° [référence]
Madame, monsieur,
Sans nouvelle de votre part depuis l’envoi du devis le 2026, je vous prie de bien vouloir me confirmer la prise en charge du sinistre référencé ci-dessus. Vous trouverez en pièce jointe le devis, les photos horodatées et l’accusé de déclaration.
Dans l’attente de votre retour, je reste disponible pour tout complément.
Pour la mise en demeure à J+30, la lettre recommandée doit rappeler la date de déclaration, les relances précédentes et fixer un délai de réponse de 15 jours avant escalade vers une réclamation formelle.
Quelles preuves conserver pour défendre une relance assurance bris de glace ?
Un dossier bris de glace se gagne ou se perd sur la qualité de ses preuves, pas sur l’insistance des relances. L’assureur attend des photos horodatées du véhicule, un devis daté et détaillé, la facture finale si l’intervention a déjà eu lieu, et le mandat de gestion signé si le centre agit au nom de l’assuré.
- Photos avec métadonnées visibles (date, heure, si possible géolocalisation) prises avant intervention.
- Devis et facture portant la même référence de sinistre que la déclaration initiale.
- Mandat de gestion sinistre signé, quand le centre traite directement avec l’assureur à la place du client.
- Accusés de réception de chaque envoi, notamment pour les lettres recommandées.
L’obligation légale qui structure tout ce calendrier vient de l’article L113-2 du code des assurances, qui impose à l’assuré de déclarer le sinistre dès qu’il en a connaissance, et au plus tard dans les 5 jours ouvrés. Un dossier déclaré hors délai devient l’un des premiers motifs de refus invoqués par les assureurs.
Le fonctionnement de l’envoi des documents aux extranet assureurs précise les formats acceptés selon les compagnies.
Cession de créance : quels points vérifier avant de notifier l’assureur ?
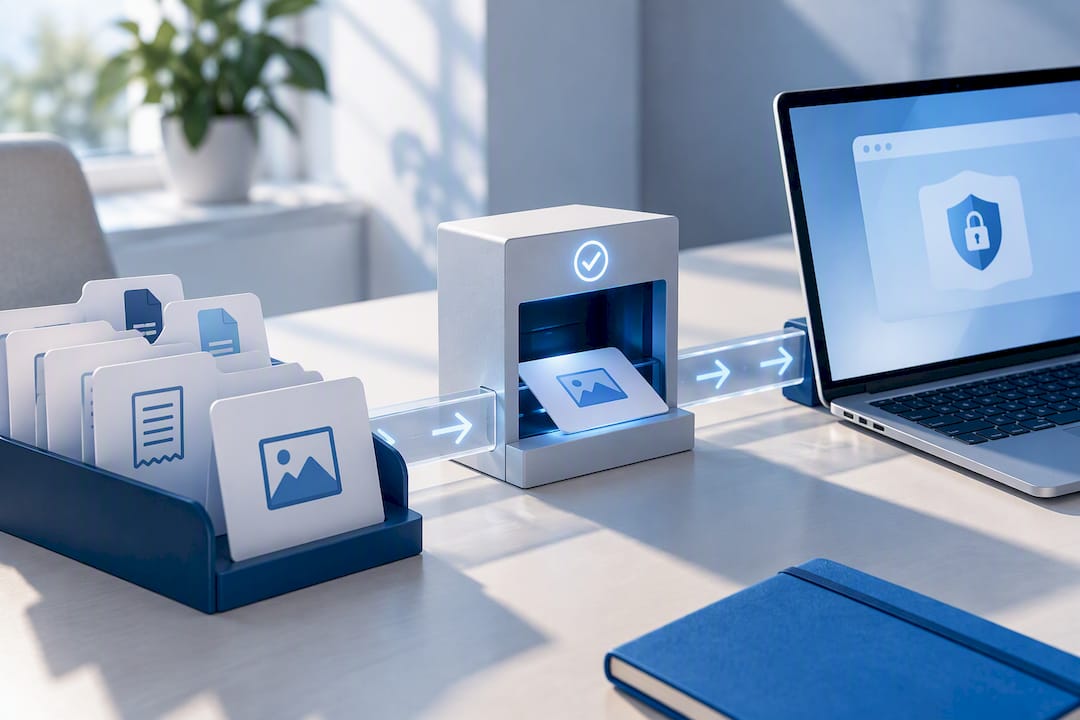
La cession de créance permet au centre de vitrage de se faire payer directement par l’assureur, sans attendre que le client avance les frais. Elle sécurise la trésorerie, mais reste une source fréquente de litiges quand la notification n’est pas formalisée correctement.
- Vérifiez d’abord que le contrat d’assurance ne comporte pas de clause interdisant explicitement la cession de créance.
- Notifiez le débiteur cédé (l’assureur) par un écrit conservant une preuve de remise, idéalement une lettre recommandée ou un accusé de réception numérique.
- Archivez systématiquement le mandat de gestion et la notification dans le dossier client, avec la date d’envoi.
- Formalisez une procédure interne unique, avec un modèle type, pour éviter qu’un technicien improvise une cession mal rédigée.
Une notification incomplète ou orale reste juridiquement fragile : les directions juridiques du secteur des garages insistent sur ce point, car un défaut de formalisme peut retarder le paiement de plusieurs semaines. Notre page sur le mandat de gestion sinistre propose un modèle prêt à l’emploi pour ce type de notification.
Que faire si l’assureur refuse ou ne répond plus ?
Face à un refus ou un silence prolongé, trois motifs reviennent le plus souvent : déclaration hors délai, élément non couvert par le contrat, ou intervention réalisée sans accord préalable, et il peut être nécessaire de faire appel à une assistance juridique pour défendre vos droits. Chacun se conteste, mais pas de la même manière.
- Déposez une réclamation interne auprès du service dédié de l’assureur, en rappelant les faits, les dates et en joignant l’ensemble des pièces déjà transmises.
- Envoyez une lettre recommandée détaillée si la réclamation reste sans réponse au delà de 15 à 30 jours, en fixant un nouveau délai de réponse.
- Saisissez le médiateur de l’assurance si le service réclamation confirme son refus ou ne répond pas dans le délai légal de deux mois.
- Envisagez une procédure judiciaire simplifiée uniquement en dernier recours, quand le montant en jeu justifie le temps et le coût d’une action devant le tribunal compétent.
La saisine du médiateur exige la réclamation écrite initiale, la réponse (ou l’absence de réponse) de l’assureur, et l’ensemble des pièces du dossier. Cette voie n’aboutit pas à une décision contraignante, mais son avis est généralement suivi par les compagnies, ce qui en fait souvent une étape plus rapide qu’un contentieux classique. Les motifs de refus et leur contestation sont détaillés par Mastercovering.
Digitaliser les relances : ce que change un outil comme Glass Manager
Un dossier bris de glace mal suivi coûte cher en temps humain, bien plus qu’en pièces manquantes. Les plateformes métier qui centralisent les statuts de dossier réduisent nettement les échanges par mail et téléphone, et accélèrent la validation, comme le montre l’expérience de solutions telles que Qapter chez Sidexa.
- Un dossier central regroupant devis, photos, déclaration et échanges évite de rechercher les pièces dans plusieurs boîtes mail.
- Des relances programmées automatiquement selon le calendrier J+3, J+10, J+30 suppriment l’oubli humain.
- L’envoi direct aux extranet des assureurs limite les erreurs de format et les allers retours inutiles.
Conseil de pro : Formez un seul référent relances par site, même dans une petite structure. Un dossier suivi par deux personnes en parallèle génère presque toujours des relances en double ou des oublis.
Glass Manager propose justement des ressources pratiques sur le mandat de gestion sinistre et sur les étapes du traitement d’un dossier bris de glace, pensées pour structurer ce suivi au quotidien.
Le point de vue de Fabien : miser sur le process, pas sur l’insistance
La traçabilité protège le centre de vitrage autant qu’elle rassure l’assureur. Un dossier avec preuves horodatées et échanges archivés se règle plus vite qu’un dossier relancé dix fois sans structure. Standardiser les modèles et désigner un référent réduit les erreurs. Testez un workflow digitalisé avant d’en généraliser l’usage.
— Fabien
Glass Manager, la solution pour automatiser vos relances assurance
Glass Manager est l’alternative à la relance manuelle par e mail et tableur pour les centres de vitrage qui perdent du temps sur le suivi administratif : la plateforme centralise devis, déclarations, factures et échanges dans un dossier unique, et programme les relances sans intervention manuelle répétée.
Concrètement, la gestion automatisée des dossiers bris de glace permet d’envoyer les documents directement aux extranet assureurs, de suivre l’état de chaque relance en un coup d’œil, et de conserver l’historique complet en cas de contestation. La gestion des relances et de la facturation s’ajoute aux outils de suivi des techniciens et des véhicules de prêt, pour éviter que le suivi administratif ralentisse la production en atelier. Le fonctionnement repose sur un paiement à l’usage, sans engagement d’abonnement : vous consommez des crédits de traitement de dossier selon votre volume réel.
Pour aller plus loin sur l’automatisation des échanges avec les assureurs, consultez la page fonctionnement de l’envoi des documents et demandez une démonstration adaptée à votre centre.
Sources
- Legifrance — Code des assurances, article L113-2
- Mastercovering — Refus assurance bris de glace : motifs et solutions
- GC at Work — Maîtriser la cession de créance dans le secteur des garages
- Sidexa — Optimisez la gestion des sinistres bris de glace avec Qapter
Questions fréquentes
Quel est le délai légal pour déclarer un bris de glace ?
L’assuré doit déclarer le sinistre dès qu’il en a connaissance, et au plus tard dans les un délai légal court prévu par l’article L113-2 du code des assurances. Passé ce délai, l’assureur peut invoquer la déclaration tardive pour refuser ou réduire la prise en charge.
Quand faut-il envoyer une lettre recommandée à l’assureur ?
La lettre recommandée intervient généralement autour de J+30, quand une relance initiale et un rappel sont restés sans réponse satisfaisante. Elle vaut mise en demeure amiable et prépare, si besoin, la réclamation formelle ou la saisine du médiateur de l’assurance.
Comment contester un refus de prise en charge bris de glace ?
La contestation suit une procédure graduée : réclamation écrite auprès du service dédié de l’assureur, puis saisine du médiateur de l’assurance si la réponse reste insatisfaisante ou absente. Une procédure judiciaire simplifiée reste envisageable en dernier recours.
Quels documents joindre systématiquement à une relance ?
Une relance efficace comprend des photos horodatées du dommage, un devis daté portant la référence du sinistre, et l’accusé de déclaration initial. Le mandat de gestion s’ajoute quand le centre de vitrage traite directement avec l’assureur au nom du client.
Comment automatiser le suivi des relances assurance bris de glace ?
Un outil comme la gestion automatisée des dossiers bris de glace de Glass Manager centralise les pièces, programme les relances selon un calendrier fixe et transmet les documents directement aux extranet des assureurs. Les tarifs des services de relance et de facturation sont disponibles sur le site du client.